В июле объем погрузки на сети РЖД остался практически на уровне прошлого года и составил 92,2 млн т (+0,1% г/г). При этом положительная динамика сохраняется четвертый месяц подряд, однако пока не позволяет компенсировать снижение начала года. По итогам января–июля погрузка составила 641,1 млн т (-0,8% г/г). Грузооборот демонстрирует более выраженный рост: в июле он увеличился до 211,5 млрд т-км (+6,5% г/г), а за семь месяцев достиг 1 453,7 млрд т-км (+0,3%).
Наибольший прирост погрузки показали уголь (+7,5% г/г), зерно (+34,3%) и цветная руда (+1,8%). Также увеличилась погрузка лесных грузов (+7,2%), цемента (+4,1%) и удобрений (+4,2%). В то же время перевозки нефти и нефтепродуктов сократились на 16,2%, строительных грузов — на 6,1%, железной и марганцевой руды — на 1,1%. Погрузка черных металлов осталась на уровне прошлого года. В июле выросли экспортные перевозки угля (+12,8%), удобрений (+3,6%) и зерна (в 1,9 раза).
Более заметный рост погрузки в июле ограничивало сокращение перевозок в направлении портов Азово-Черноморского бассейна на фоне осложнения экспортной логистики и снижения отгрузок через южные порты. Перераспределение экспортных грузопотоков в пользу портов Северо-Запада позволит компенсировать часть выпадающих объемов, однако потенциал такой переориентации ограничен.
Уголь: рост погрузки сохраняется пятый месяц подряд
В июле 2026 г. погрузка угля на сети РЖД выросла на 7,5% к уровню июля прошлого года и достигла 27,2 млн т. Всего с начала года было погружено 193,2 млн т, что на 2,6% выше уровня аналогичного периода прошлого года.
В июле отгрузки в Китай увеличились на 18% г/г, в Индию — в 1,6 раза. Более чем на 12% выросли объемы по ряду логистических маршрутов, задействованных международными трейдерами для дальнейшей реализации продукции на внешних рынках. Вместе с тем осложнение судоходства в Черном море негативно отразилось на южном направлении – поставки в Турцию сократились на 10% г/г.
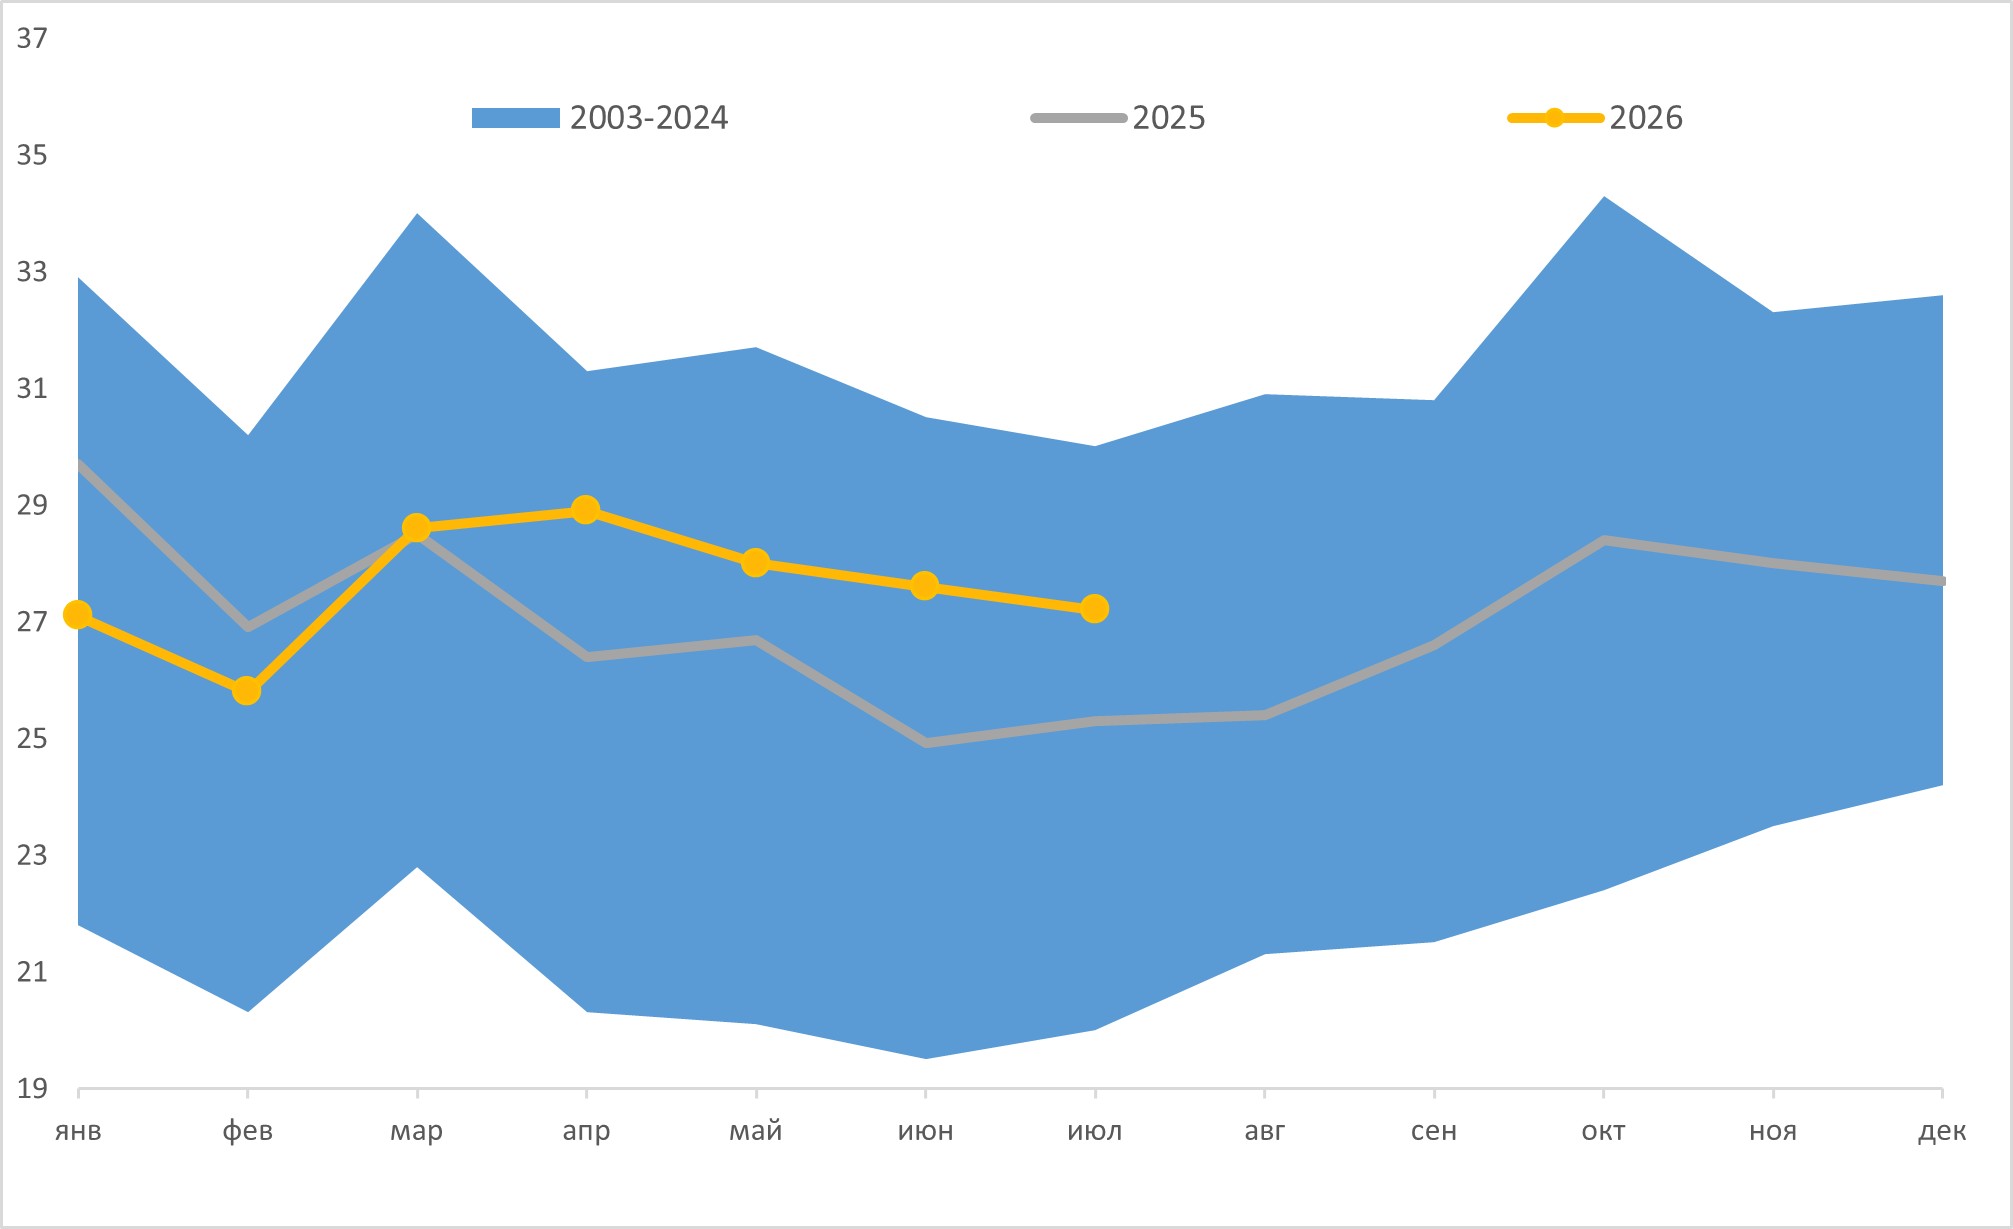
Рост поставок российского угля в Китай происходит на фоне общего увеличения китайского импорта. В июле импорт угля КНР достиг 43,7 млн т, увеличившись на 23% г/г и достигнув максимума с начала года. Одним из ключевых факторов стало временное сокращение внутренней добычи после усиления проверок безопасности на шахтах. В июне производство угля в Китае снизилось на 9,7%, что сформировало дополнительную потребность в импортном сырье в период высокого летнего энергопотребления. По мере восстановления внутренней добычи и дальнейшего роста генерации ВИЭ потребность Китая в импорте может ослабнуть уже в ближайшие месяцы.
В июле совокупный морской импорт энергетического угля Индией снизился до 10,9 млн т против 12,3 млн т месяцем ранее, в том числе вследствие роста цен и увеличения внутренней добычи. В июле производство угля в стране выросло на 7,5% г/г, до 69,75 млн т, а отгрузка отечественного угля — на 17,3%. На этом фоне увеличение российских поставок в 1,6 раза г/г свидетельствует скорее об укреплении позиций российского угля на индийском рынке, чем о расширении импортного спроса в стране в целом.
Снижение поставок в Турцию связано с осложнением экспортной логистики в Азово-Черноморском бассейне. С июля ситуация в Азово-Черноморском бассейне заметно осложнилась на фоне участившихся атак на суда и портовую инфраструктуру. Ограничения судоходства затронули Азовское море, Керченский пролив и Новороссийск, где в июле вводились ограничения на движение судов в ночное время. 23 июля атаке подвергся турецкий сухогруз с углем, следовавший из Тамани в Трабзон. В августе риски усилились после новых атак на портовую инфраструктуру Новороссийска, которые приводили к временной приостановке работы отдельных терминалов. В этих условиях снижение поставок в Турцию на 10% г/г отражает скорее ограничения со стороны логистики, чем сокращение спроса. Часть объемов может быть перераспределена через порты Северо-Запада, однако потенциал замещения южного маршрута ограничен пропускной способностью и экономикой перевозок.
Ценовая конъюнктура при этом остается относительно благоприятной. В середине августа котировки энергетического угля калорийностью 6 000 ккал/кг на базисе FOB Дальний Восток стабилизировались в диапазоне $107–108/т, что примерно на треть выше уровня начала года. Текущий уровень цен продолжает поддерживать экспорт, однако дальнейшая динамика во многом будет зависеть от устойчивости спроса в странах АТР, прежде всего в Китае.
Нефть и нефтепродукты: падение продолжилось
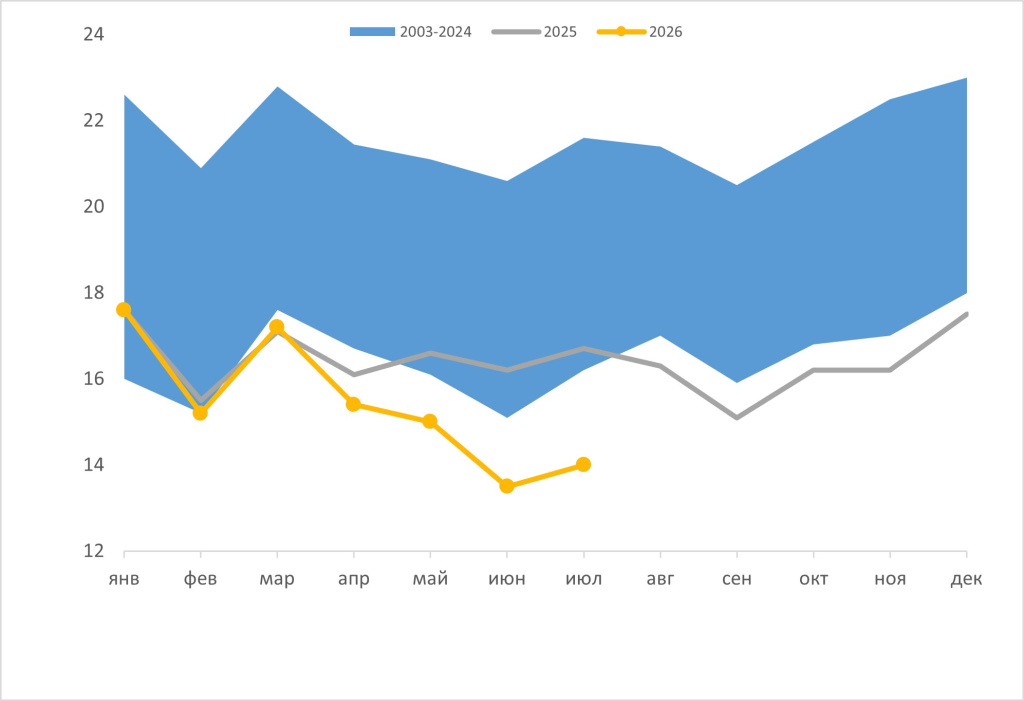
Погрузка нефтяных грузов в июле снизилась на 16,2% к уровню прошлого года и составила 14,0 млн т. Всего с начала года было погружено 107,9 млн т, что на 6,8% ниже уровня аналогичного периода прошлого года.
Основное давление на динамику оказал экспортный сегмент, где объем железнодорожных перевозок снизился на 40% г/г, тогда как внутренние перевозки сохранились на уровне прошлого года. Одновременно отмечается рост импортных поставок нефтепродуктов – в июле их объем по железной дороге превысил 500 тыс. т, основная часть поступила из Беларуси.
Погрузка нефти и нефтепродуктов на сети РЖД, млн т
Сокращение железнодорожного экспорта происходило на фоне общего снижения поставок российских нефтепродуктов на внешние рынки и существенного сокращения объемов нефтепереработки. В июле, по данным S&P Global, экспорт нефтепродуктов снизился до 1,18 млн барр./сут. против 1,51 млн барр./сут. в июне, достигнув минимального уровня с начала ведения соответствующей статистики в 2016 году. Одновременно объем переработки сырой нефти опустился ниже 4 млн барр./сут., что стало минимумом за последние 20 лет.
Во второй половине июля появились признаки постепенного восстановления нефтепереработки по мере завершения ремонтов на части НПЗ. По оценке Kpler, загрузка заводов может увеличиться с июльских минимумов около 3,8 млн барр./сут. до порядка 4,3 млн барр./сут. в августе. Однако новые повреждения и внеплановые остановки НПЗ в августе ограничивают потенциал восстановления, поэтому существенного увеличения производства нефтепродуктов и соответствующей железнодорожной грузовой базы в ближайшей перспективе ожидать преждевременно.
Строительные грузы и цемент: динамика остается разнонаправленной
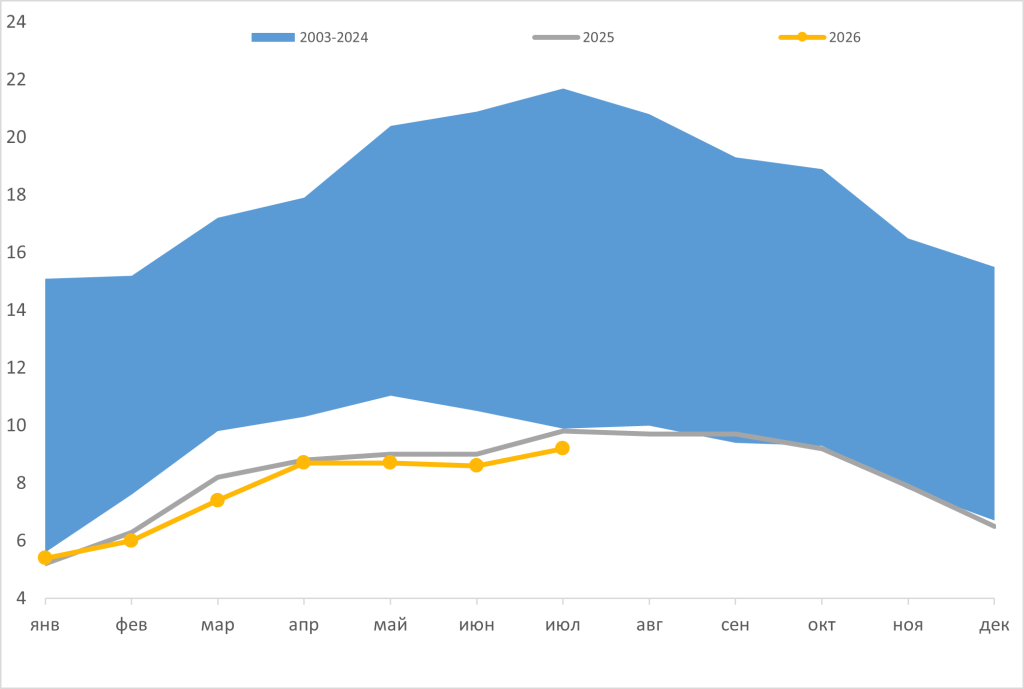
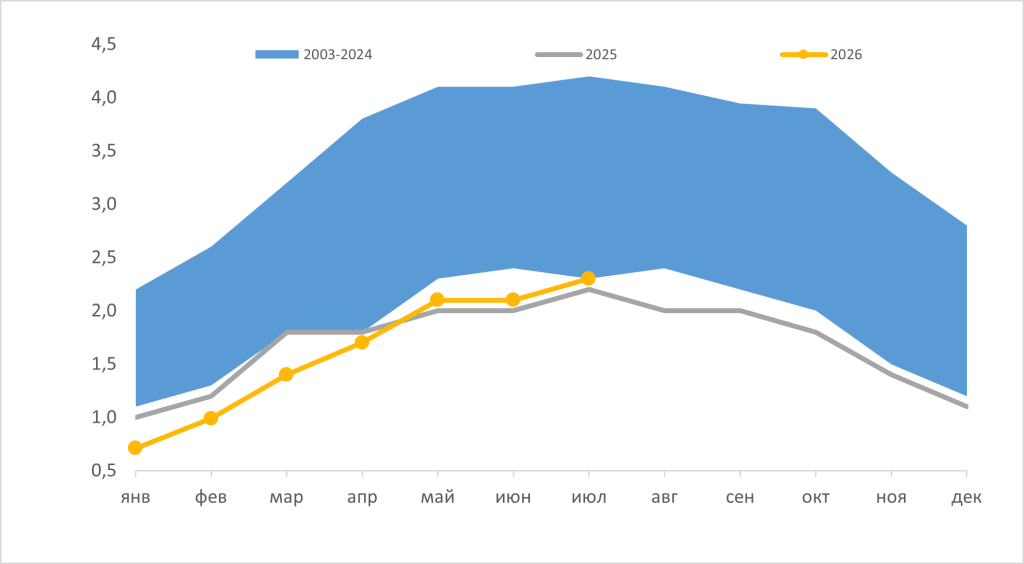
В июле снижение погрузки строительных грузов на сети РЖД продолжилось. Объем перевозок составил 9,2 млн т (-6,1% г/г), что соответствует минимальному июльскому значению за весь период наблюдений. По итогам января–июля погрузка сократилась на 4,0%, до 54,0 млн т. При этом динамика цемента третий месяц подряд остается положительной. В июле его погрузка достигла 2,3 млн т (+4,1% г/г), хотя накопленный результат с начала года все еще находится в отрицательной зоне — 11,3 млн т (-5,8%).
Погрузка строительных грузов на сети РЖД, млн т
Погрузка цемента на сети РЖД, млн т
В июле поставки строительных грузов в Пермский край выросли в 1,7 раза г/г, в Ленинградскую область — на 35%, в Москву — на 20%. В сегменте цемента наиболее заметный прирост отмечался в Московской области, где объем перевозок увеличился в 1,6 раза. Таким образом, текущая динамика носит скорее локальный характер и пока не свидетельствует о развороте рынка.
Вместе с тем опережающие индикаторы жилищного строительства постепенно улучшаются. В июле застройщики вывели на рынок 3,5 млн кв. м новых проектов, что на 6% превышает уровень прошлого года, а по итогам января–июля объем запусков достиг 22,9 млн кв. м (+11% г/г). Дополнительные предпосылки для восстановления инвестиционной активности формирует снижение стоимости финансирования. В июле Банк России снизил ключевую ставку до 14%, продолжив цикл смягчения денежно-кредитных условий.
Постепенное оживление подтверждается и динамикой проектного финансирования. По данным Банка ДОМ.РФ, на 1 июля его портфель превысил 8 трлн руб. и охватывал 841 проект общей площадью 87 млн кв. м в 80 регионах. С начала года банк заключил 93 новые сделки, предусматривающие строительство более 6 млн кв. м жилья. Наиболее выраженный рост объема финансирования отмечен в Сибирском федеральном округе — +30% с начала года. В Банке ДОМ.РФ связывают повышение активности с постепенным возвращением девелоперов к проектам, ранее отложенным из-за высокой стоимости заемного финансирования.
Текущая динамика погрузки пока отражает сохраняющуюся слабость фактического спроса, тогда как инвестиционные индикаторы указывают на формирование предпосылок для последующего восстановления спроса. Рост запусков новых проектов и проектного финансирования будет транслироваться в спрос на строительные материалы постепенно, по мере перехода объектов к активной фазе строительства.
Железная руда: погрузка вновь показала снижение
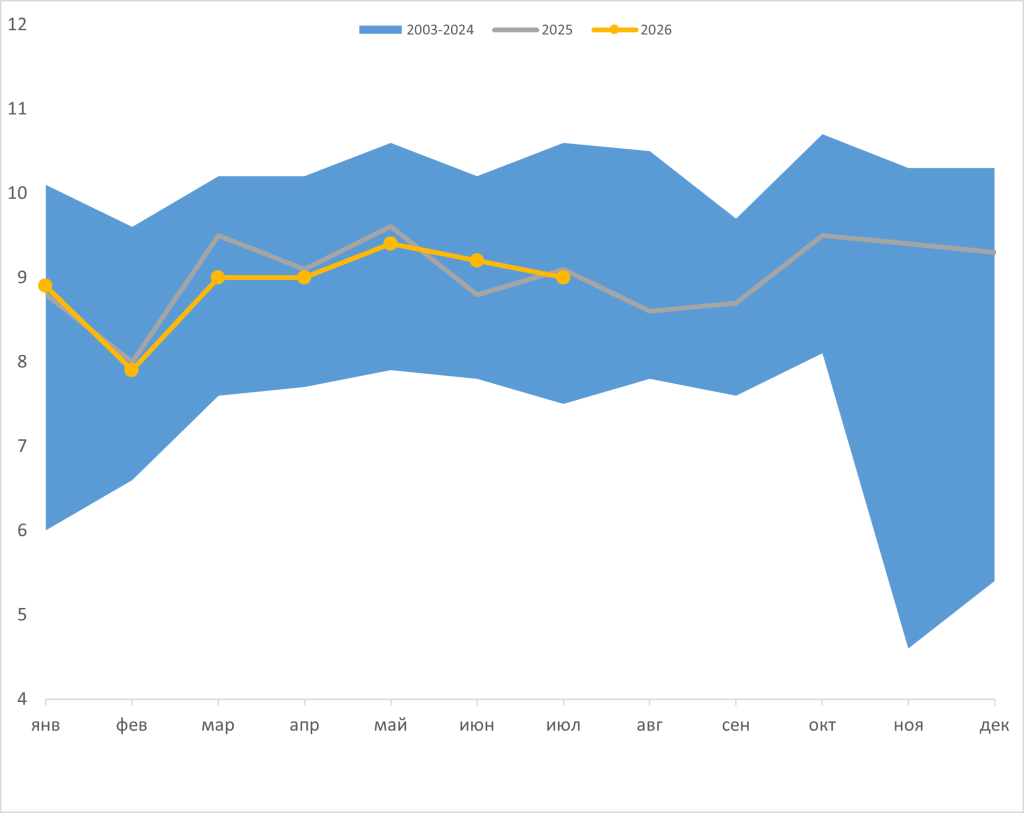
В июле погрузка железной руды на сети РЖД составила 9,0 млн т, что на 1,1% ниже уровня аналогичного периода прошлого года. Всего с начала года было погружено 62,4 млн т, что на 0,9% ниже уровня аналогичного периода прошлого года.
Погрузка железной руды на сети РЖД, млн т
Поставки в Китай в июле сократились на 22% г/г, тогда как грузопоток в направлении Казахстана увеличился (в прошлом году поставки не осуществлялись), что может быть связано с дальнейшим реэкспортом продукции. Турецкое направление, несмотря на сохранение более чем трехкратного роста к уровню прошлого года, также начало демонстрировать признаки ослабления – по сравнению с июнем объем перевозок снизился на 30% на фоне осложнения морской логистики в Азово-Черноморском бассейне.
В июле ситуация на китайском рынке железной руды характеризовалась расхождением динамики металлургического производства и импорта сырья. Выплавка стали в КНР снизилась на 3,6% г/г, до 76,9 млн т, что стало минимальным месячным объемом с начала года и самым низким показателем для июля с 2017 г. За январь–июль производство сократилось на 3,1%, до 577,0 млн т, прежде всего на фоне сохраняющейся слабости строительного сектора, формирующего около трети спроса на сталь. При этом импорт железной руды оставался высоким. В июле Китай ввез 108,1 млн т, что на 4,1% ниже июньских 112,7 млн т, но на 3,3% выше уровня прошлого года, а за семь месяцев импорт достиг 736,8 млн т (+5,9% г/г). Таким образом, сокращение российских поставок в Китай на 22% г/г происходило не на фоне общего снижения китайского импорта, а скорее отражало усиление конкуренции за китайский рынок. Основные объемы обеспечивают более конкурентоспособные по морской логистике поставщики из Австралии и Бразилии, одновременно растет предложение из Гвинеи, откуда в июле Китай импортировал уже 2,1 млн т. Дополнительное давление на позиции отдельных поставщиков оказывает консолидация закупок через государственную CMRG, которая добивается более выгодных условий для китайских металлургов на фоне снижения их маржинальности.
В ближайшие месяцы потенциал роста погрузки железной руды остается ограниченным. Слабая динамика китайской металлургии и усиление конкуренции на мировом рынке могут сдерживать экспорт в Китай, тогда как альтернативные направления, включая Казахстан и Турцию, пока не способны в полной мере компенсировать снижение китайского грузопотока. Дополнительным ограничением для турецкого направления остаются логистические риски в Азово-Черноморском бассейне.
Черные металлы: погрузка восстановилась до прошлогоднего уровня
Погрузка черных металлов восстановилась до уровня прошлого года и составила 4,1 млн т. Всего с начала года было погружено 27,2 млн т, что на 11,6% ниже уровня аналогичного периода прошлого года.
По предварительным данным «Корпорации Чермет», в июле в российской металлургии наметилось улучшение производственной динамики. Выплавка стали выросла на 3,1% г/г, до 5,6 млн т, производство готового проката — на 0,8%, до 4,9 млн т, при этом по итогам января–июля показатели все еще оставались ниже прошлогодних на 5,4% и 4,2% соответственно. Оживление производства сопровождалось ростом внутренних железнодорожных перевозок на 14,3% г/г, тогда как экспортный грузопоток сократился на 31,3%. Снижение внешних перевозок связано с сохраняющейся слабостью экспортной конъюнктуры и осложнением логистики через порты Азово-Черноморского бассейна, ограничивающим возможности вывоза металлопродукции.
Погрузка черных металлов на сети РЖД, млн т
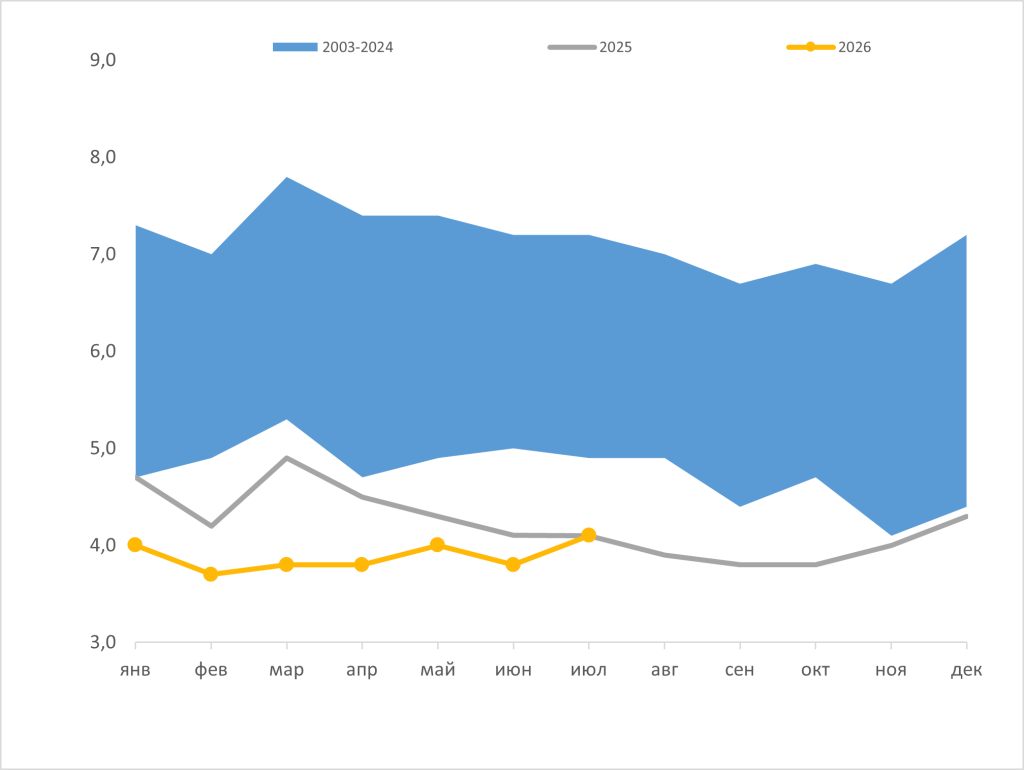
Таким образом, июльские показатели свидетельствуют о частичном восстановлении производственной активности, однако оно пока концентрируется преимущественно на внутреннем рынке и не компенсирует накопленное с начала года снижение отрасли.
Лесные грузы: рост погрузки сохраняется третий месяц подряд
В июле погрузка лесных грузов на сети РЖД третий месяц подряд превысила прошлогодний уровень, увеличившись на 7,2% г/г, до 2,0 млн т. Положительная динамика последних месяцев пока не компенсирует накопленное снижение. С начала года объем погрузки составил 14,5 млн т, что на 4,3% ниже уровня аналогичного периода прошлого года.
Основной вклад в июльский рост обеспечили внутренние перевозки, тогда как экспортное направление продолжило сокращаться. Наиболее заметно снизился грузопоток в Китай — на 20% г/г. Слабая динамика российского экспорта формируется на фоне общего охлаждения китайского рынка лесопродукции. В январе–июне импорт продукции ЛПК Китаем сократился на 5%, до 51,6 млн т, а в стоимостном выражении — на 4%, до $21,4 млрд. Импорт пиломатериалов снизился на 11%, до 10,6 млн куб. м, круглого леса — на 5,5%, до 15,8 млн куб. м, бумаги и картона — на 16%, до 4,2 млн т. Более устойчивым оставался сегмент целлюлозы, где снижение составило лишь 0,8%, до 18,7 млн т. Одним из факторов сокращения внешних закупок стало восстановление собственной лесозаготовки Китая.
Погрузка лесных грузов на сети РЖД, млн т
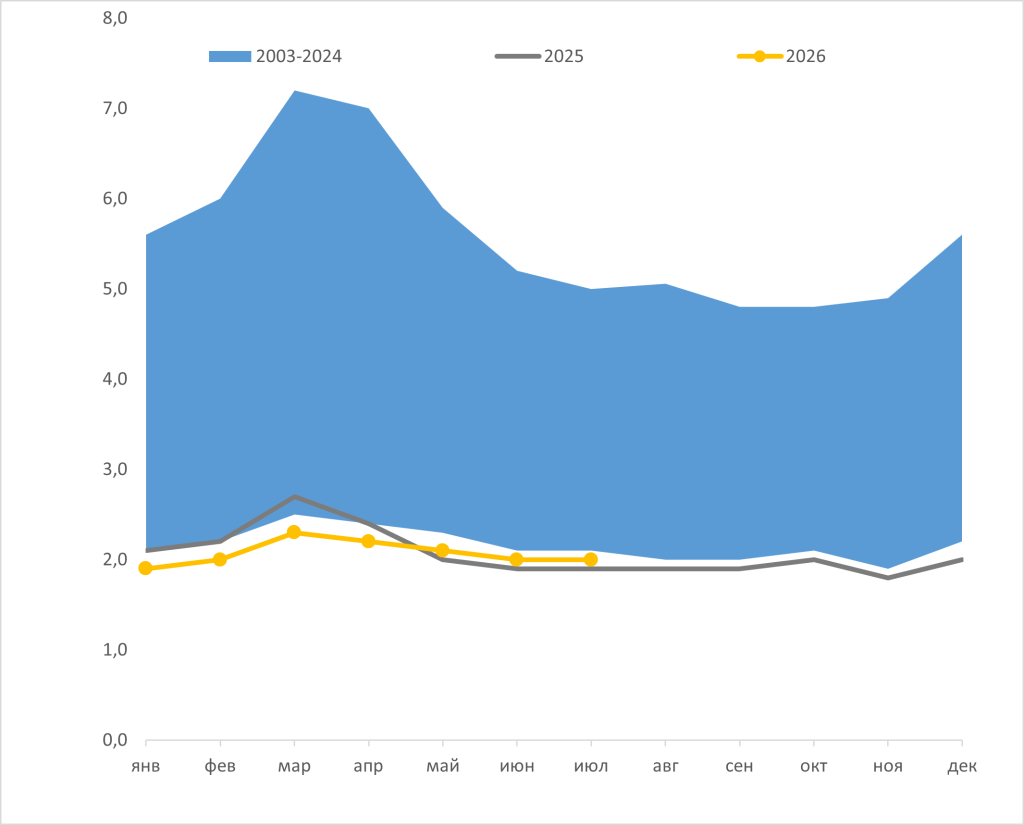
При этом позиции российских производителей на китайском рынке остаются значимыми. На Россию приходится порядка 10–11% совокупного импорта продукции ЛПК Китая, а в сегменте пиломатериалов РФ сохраняет первое место среди поставщиков с долей около 42%. За первое полугодие в Китай было поставлено 4,4 млн куб. м российских пиломатериалов стоимостью более $1 млрд. Потенциально поддержать спрос во втором полугодии может сокращение товарных запасов в КНР. В Тайцане, на который приходится около 58% запасов пиломатериалов страны, их объем снизился почти на 25%, до 801 тыс. куб. м.
По итогам первого полугодия производство пиломатериалов в РФ сократилось на 5,6%, до 13,7 млн куб. м, фанеры — на 11%, до 1,53 млн куб. м, ДСП — на 3,3%, до 5,39 млн куб. м, бумаги и картона — на 3,3%, до 5,14 млн т, целлюлозы — на 5,2%, до 3,96 млн т. Наиболее существенное накопленное снижение сохраняется в фанерном сегменте, где производство остается примерно на 40% ниже уровня 2021 года после потери значительной части традиционных экспортных рынков.
В ближайшие месяцы потенциал восстановления погрузки лесных грузов остается умеренным. Сокращение запасов пиломатериалов в Китае создает предпосылки для оживления экспортного спроса во втором полугодии, тогда как внутренние перевозки могут получить дополнительную поддержку по мере восстановления строительной активности.
Удобрения: погрузка вернулась к росту
Погрузка удобрений в июле выросла на 4,2% и составила 5,7 млн т. Всего с начала года было погружено 40,6 млн т, что на 1,1% ниже уровня аналогичного периода прошлого года.
Рост в июле поддерживался одновременно внутренним и экспортным спросом. На внешних направлениях наиболее заметно увеличились поставки в Бразилию — на 21% г/г. Существенно выросли и отгрузки по логистическим маршрутам, используемым международными трейдерами для последующей реализации продукции на зарубежных рынках, — в 6,5 раза г/г
Погрузка удобрений на сети РЖД, млн т
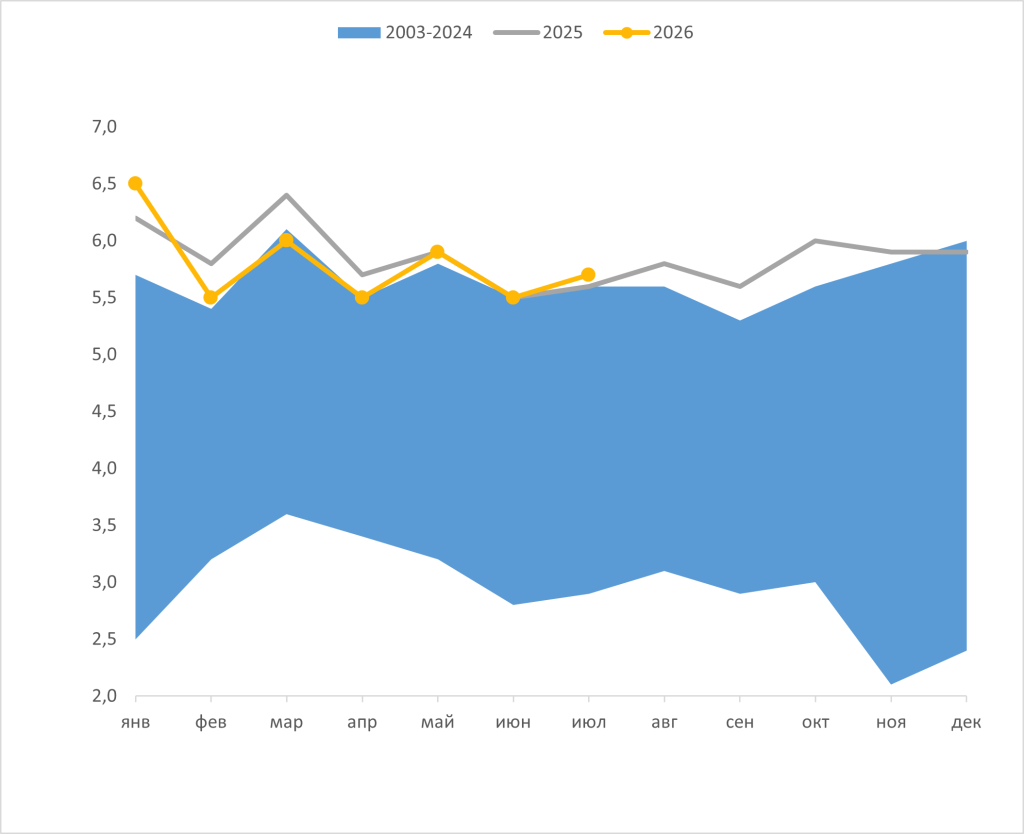
В августе ценовая конъюнктура мирового рынка удобрений остается благоприятной для российских производителей. Котировки карбамида CFR Бразилия по августовским контрактам находятся вблизи $490/т, примерно на 13% выше уровня июльского контракта. Цены на азотные и фосфорные удобрения сохраняются выше прошлогодних на фоне ограниченного предложения, высоких энергетических затрат и устойчивого импортного спроса со стороны Бразилии и Индии.
Таким образом, во второй половине года сохраняются предпосылки для дальнейшего роста погрузки удобрений. Устойчивый спрос на ключевых экспортных рынках и высокий уровень мировых цен могут поддержать внешние перевозки и обеспечить постепенное сокращение накопленного с начала года отставания.
Зерно: рост перевозок продолжился
В июле погрузка зерна на сети РЖД продолжила демонстрировать высокие темпы роста, увеличившись на 34,3% г/г, до 2,0 млн т. По итогам января–июля объем погрузки достиг 17,8 млн т, что на 53,3% превышает уровень аналогичного периода прошлого года.
В июле объем экспортных перевозок увеличился в 1,8 раза г/г, тогда как внутренний грузопоток сократился на 10,9%. Наиболее выраженная динамика отмечалась на ключевых внешних рынках. Поставки в Египет выросли в 2 раза, в Китай — в 2,7 раза, в Саудовскую Аравию — в 1,9 раза г/г.
Погрузка зерна на сети РЖД, млн т

Поступление нового урожая формирует значительную грузовую базу для перевозок во второй половине года. По последней оценке ИКАР, урожай зерна в России в 2026 году может составить 138,5 млн т, в том числе пшеницы — около 90 млн т. Экспортный потенциал всего зерна оценивается примерно в 60 млн т, пшеницы — в 44,5 млн т. При этом посевная площадь зерновых и зернобобовых сократилась с 43,7 до 40,8 млн га, а пшеницы — с 26,9 до 25,5 млн га, поэтому высокий ожидаемый сбор обеспечивается в том числе урожайностью.
Однако в августе высокий экспортный потенциал нового урожая пока не трансформируется в сопоставимый рост фактического вывоза. За первые десять дней августа Россия экспортировала 976,4 тыс. т основных зерновых культур, что на 22,2% меньше г/г. «Русагротранс» оценивает экспорт пшеницы в августе примерно в 3,0–3,5 млн т, тогда как проблемы с судоходством через Азово-Черноморский бассейн уже привели к пересмотру сезонных прогнозов. «СовЭкон» снизил оценку экспорта пшеницы в сезоне 2026/27 с 46,5 до 44,6 млн т, а всего зерна и зернобобовых — с 56,1 до 53,8 млн т. Дополнительным ограничением выступает рост стоимости фрахта и страхования на Черном море, тогда как отдельные глубоководные терминалы сокращали приемку зерна на фоне сложностей с подходом судов и растущего предложения нового урожая.
Дополнительным фактором неопределенности остается обеспеченность аграриев топливом в период уборочной кампании. Несмотря на локальный дефицит дизельного топлива и рост его стоимости в отдельных регионах, уборка нового урожая в целом сохраняет высокие темпы. К середине августа собрано более 60 млн т пшеницы, что примерно на 6 млн т превышает прошлогодний уровень.
В результате ресурсная база для увеличения перевозок зерна остается значительной, а основным ограничением для ее реализации в экспортном сегменте выступает скорее пропускная способность экспортной логистики, прежде всего в Азово-Черноморском бассейне.
Ставки аренды: восстановление продолжается
По оценкам Neft Research, в июле средняя ставка привлечения типового полувагона под перевозку угля выросла до 880 руб./сутки (+19,7% к июню; -22,2% г/г).
При этом профицит парка полувагонов составил 144 тыс. ед. В его структуре около 62 тыс. вагонов более месяца не участвуют в перевозочном процессе, еще 77 тыс. ед. приходится на сверхнормативный неисправный парк. Скрытый профицит остается на минимальном уровне – 5 тыс. ед. благодаря ускорению оборота полувагонов на сети до значений, близких к эталонным уровням 2019–2021 годов.
Совокупный объем неисправного парка полувагонов на сети РЖД оценивается в 86 тыс. ед., или около 13% парка. В июле объем плановых ремонтов сократился на 3,1% к предыдущему месяцу.
В июле выпуск грузовых вагонов в России составил 3,6 тыс. ед., что на 3,8% выше уровня июля прошлого года. По итогам января—июля 2026 года производство достигло 23,8 тыс. вагонов, тогда как выбытие составило около 19,2 тыс. ед. Численность грузовых вагонов на сети РЖД на начало августа составила 1 411 тыс. ед., незначительно увеличившись по сравнению с предыдущим месяцем.