В августе объем погрузки на сети РЖД составил 93 млн т, увеличившись на 0,9% как к прошлому году, так и к июлю. Положительная динамика сохраняется пятый месяц подряд: в апреле погрузка выросла на 1,9%, в мае — на 0,5%, в июне — на 1%, в июле — на 0,1%. Однако рост последних месяцев пока не компенсировал снижение начала года: по итогам января–августа погрузка составила 734,1 млн т, что на 0,6% меньше уровня аналогичного периода прошлого года.
Грузооборот демонстрировал более выраженную динамику: в августе он увеличился до 207,5 млрд тарифных т-км (+2,4% г/г), а за восемь месяцев достиг 1 661,3 млрд т-км (+0,6%). Опережающий рост грузооборота относительно погрузки свидетельствует об увеличении средней дальности перевозок в связи с переориентацией грузопотоков. В частности, экспортные перевозки в восточном направлении в августе выросли на 4,5%, до 14,5 млн т. Увеличились отправки нефтеналивных грузов на 6,5%, удобрений — на 5,9%, железной руды — на 14,6%, угля — на 6,1%, химикатов — в 2,1 раза, зерна — в 4,5 раза.
Основными драйверами общей погрузки относительно августа прошлого года стали каменный уголь и зерно. Отправки угля увеличились на 5,2%, до 26,8 млн т, обеспечив около 1,3 млн т дополнительного объема. Погрузка зерна выросла на 26,8%, до 3,1 млн т, что соответствует прибавке примерно на 0,7 млн т. В положительную зону также вышли черные металлы (+4,8%) и промышленное сырье (+6,6%). Третий месяц подряд рост отмечался в сегменте цемента (+6,2%), второй месяц — металлолома (+64%).
Основным сдерживающим фактором оставалось сокращение перевозок нефти и нефтепродуктов: их погрузка снизилась на 11,7%, до 14,4 млн т, что означает потерю около 1,9 млн т по сравнению с августом прошлого года. Также уменьшились отправки удобрений на 3,4%, железной и марганцевой руды — на 1,2%, кокса — на 12,5%. Таким образом, прирост по углю, зерну, черным металлам и металлолому компенсировал выпадающие объемы нефтеналива и позволил общей погрузке сохранить положительную динамику.
По сравнению с июлем основную поддержку погрузке оказали зерно и продукты перемола (+55%), строительные грузы (+5,4%), нефть и нефтепродукты (+2,9%) и лом черных металлов (+25%). Одновременно снизились отправки угля на 1,5%, железной и марганцевой руды — на 5,6%, лесных грузов — на 5%, цемента — на 4,3%, удобрений — на 1,8%, кокса — на 12,5%. Таким образом, годовой рост был обеспечен прежде всего углем и зерном, тогда как увеличение к июлю сформировали преимущественно сезонный рост перевозок зерна, восстановление строительных грузов и нефтеналива.
В географическом разрезе рост погрузки обеспечили Западно-Сибирская железная дорога (+9,3%), Октябрьская (+8,7%), Дальневосточная (+8,6%) и Забайкальская (+8,2%). Концентрация прироста на восточных и экспортно ориентированных направлениях подтверждает, что текущая положительная динамика во многом связана с изменением географии перевозок. При этом восстановление остается неравномерным: рост нескольких ключевых номенклатур сочетается с продолжающимся снижением перевозок ряда базовых промышленных грузов.
С учетом текущей динамики и последних оценок погрузка на сети РЖД по итогам 2026 года, вероятнее всего, составит 1,10–1,115 млрд т, то есть изменится в диапазоне от −1,4% до уровня прошлого года, при базовом ориентире около 1,11 млрд т, или −0,5% г/г. Такой прогноз соответствует сентябрьской оценке главы РЖД Олега Белозерова, допустившего небольшое снижение по итогам года, и учитывает более оптимистичные ожидания Минтранса, который не исключает роста. Прогноз экспертов «Эйлера» на уровне 1,087 млрд т, или −2,6%, выглядит пессимистичным: для его реализации погрузка в сентябре–декабре должна сократиться примерно на 6,5% г/г, тогда как с апреля по август показатель сохранялся в положительной зоне. Поддержку до конца года продолжат оказывать экспортные перевозки угля на восток и зерно, а сдерживать динамику — снижение нефтеналива, слабый спрос на ряд промышленных грузов и повышение базы сравнения по углю.
Уголь: рост погрузки сохраняется шестой месяц подряд
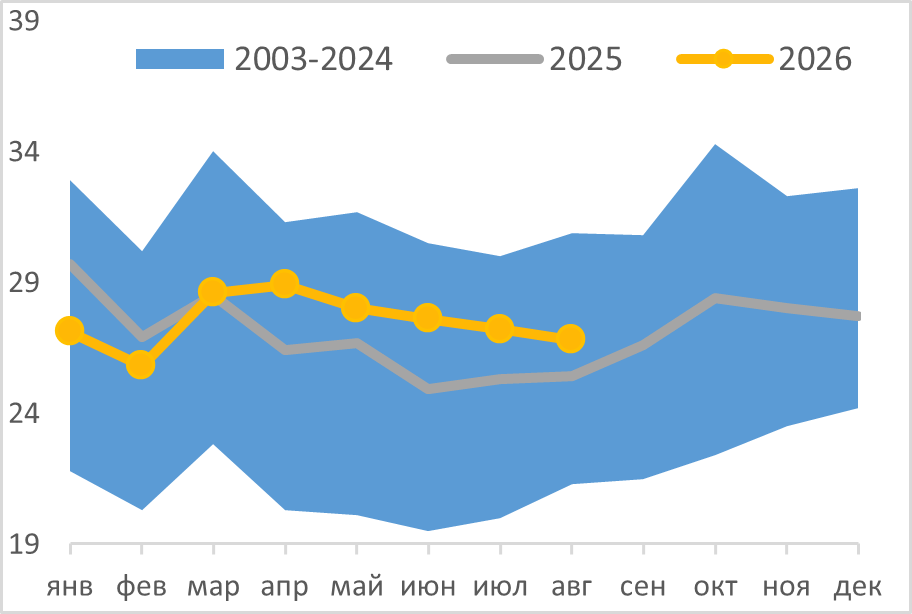
В августе 2026 г. погрузка угля на сети РЖД выросла на 5,2% к уровню августа прошлого года и достигла 26,8 млн т. Всего с начала года было погружено 220 млн т, что на 2,9% выше уровня аналогичного периода прошлог
Погрузка угля на сети РЖД, млн то года.
Экспорт угля в августе вырос на 8% г/г, до 16 млн т. Главным источником прироста стали поставки в Китай: они увеличились на 15%, до 9,7 млн т, при этом поставки в Китай через дальневосточные порты выросли на 12%, через балтийские — в 2,3 раза. Почти на 20% увеличились объемы угля, экспортируемого с участием международных трейдеров по непрямым торгово-логистическим схемам. Такие механизмы позволяют поставлять российскую продукцию конечным покупателям через посреднические компании и цепочки перепродаж, в том числе на рынки, где прямые закупки российского угля ограничены.
Рост поставок российского угля в Китай поддерживало сокращение внутренней добычи в КНР (-8% в августе г/г) на фоне аварий на шахтах в провинциях Шаньси и Хунань, усиления проверок безопасности и более медленного, чем ожидалось, восстановления производства. Дополнительным фактором стало временное снижение поставок из Монголии через переход Ганьцимаоду: во второй половине августа китайские власти ужесточили экологические проверки и потребовали переместить уголь с открытых площадок, что замедлило обработку и ввоз грузов.
В целом экспортный поток угля заметно сместился с южного направления на восточное и северо-западное. Перевозки в дальневосточные порты выросли примерно на 10%, в балтийские — почти на 30%, в порты Белого и Баренцева морей — в 3 раза. Одновременно отправки в порты Азово-Черноморского бассейна сократились примерно на 85%.
Наиболее сильно изменение маршрутов сказалось на поставках в Индию и Турцию. Экспорт в Индию уменьшился на 25%: увеличение отгрузок в балтийские порты и порты Белого и Баренцева морей не компенсировало практически полное выпадение южного маршрута. Поставки в Турцию снизились почти на 18%, хотя перевозки в балтийские порты выросли на 17%, а в порты Белого и Баренцева морей — на 80%. Таким образом, общий рост экспорта обеспечили прежде всего увеличение поставок в Китай и расширение непрямых экспортных операций с участием международных трейдеров. Рост перевозок в восточные и северо-западные порты позволил компенсировать значительную часть снижения на южном направлении.
Восстановление мировых цен улучшает условия для российских экспортеров. К середине сентября энергетический уголь калорийностью 6 тыс. ккал/кг в портах Дальнего Востока торговался примерно по $115 за тонну FOB — на 40% дороже, чем в начале года. Вместе с тем сохранение положительной динамики будет зависеть прежде всего от спроса в Китае. В августе производство электроэнергии на китайских ТЭС сократилось на 4% г/г на фоне расширения генерации АЭС, ГЭС и возобновляемых источников. В ближайшие недели потребление угля может дополнительно снизиться из-за сезонного ослабления спроса и праздничного периода в КНР.
Нефть и нефтепродукты: падение продолжилось
Погрузка нефтяных грузов в августе снизилась на 11,7% к уровню прошлого года и составила 14,4 млн т. Всего с начала года было погружено 122,3 млн т, что на 7,4% ниже уровня аналогичного периода прошлого года.
В августе снижение было сосредоточено преимущественно в экспортном сегменте: железнодорожные перевозки нефтепродуктов за рубеж сократились на 20% г/г, тогда как внутренние отправки уменьшились на 5%. Частично выпадающие объемы компенсировал импорт, который в августе превысил 650 тыс. т, причем основной объем нефтепродуктов поступил из Беларуси
Погрузка нефти и нефтепродуктов на сети РЖД, млн т
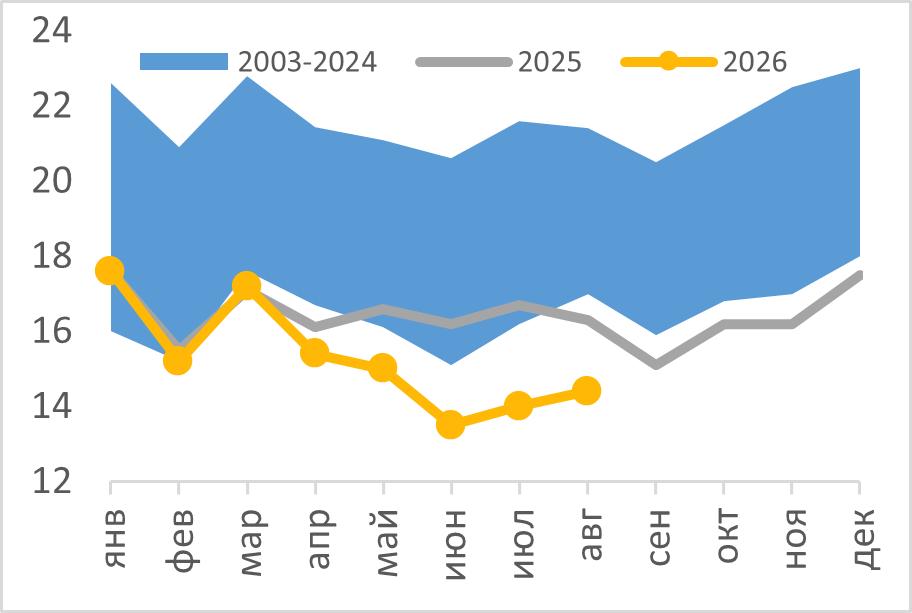
Начавшееся восстановление нефтепереработки в августе на фоне завершения ремонтов оказалось неустойчивым: в сентябре новые атаки на НПЗ вновь привели к сокращению выпуска топлива. По оценке МЭА, в январе–августе российские НПЗ подвергались атакам в среднем каждые три дня.
В августе морские поставки российских нефтепродуктов сократились на 21% к июлю, а объемы погрузки в портах были более чем вдвое ниже прошлогоднего уровня. Туапсе не отгружал нефтепродукты третий месяц подряд. Дополнительное давление оказали повреждения экспортной инфраструктуры: отгрузки нефти через Новороссийск снизились на 58% к июлю и прерывались на девять дней. В результате экспорт сырой нефти сократился на 11% к предыдущему месяцу. Одновременно, по оценке МЭА, добыча нефти в России снизилась с 8,56 млн барр./сут. в июле до 8,36 млн барр./сут. в августе.
Сокращение российских поставок происходит на фоне общего дефицита нефти и нефтепродуктов на мировом рынке. Ограничение судоходства через Ормузский пролив, усиление рисков в Баб-эль-Мандебском проливе и повреждение саудовского нефтепровода Восток—Запад затрудняют экспорт из стран Персидского залива и повышают стоимость морской логистики. По данным МЭА, мировая добыча нефти в августе сократилась на 1,6 млн барр./сут., до 100,1 млн барр./сут., а глобальные запасы уменьшились на 95 млн баррелей. Совокупные поставки дизельного топлива из России и стран Персидского залива оказались на 1,6 млн барр./сут. ниже февральского уровня. На этом фоне к 15 сентября стоимость Brent превысила $107 за баррель. Высокие мировые цены поддерживают экономику экспорта сырой нефти, однако повреждения НПЗ и портовой инфраструктуры сохраняют давление на производство нефтепродуктов и объемы их перевозок по железной дороге.
Строительные грузы и цемент: сезонный рост перевозок на фоне слабого спроса
В августе погрузка строительных грузов на сети РЖД составила 9,7 млн т: объем сохранился на уровне прошлого года и вырос на 5,4% относительно июля. Рост был сосредоточен в отдельных регионах: поставки в Красноярский край увеличились на 44%, в Краснодарский край — на 32%, в Пермский край — на 31%. Всего с начала года было погружено 63,7 млн т, что на 3,6% ниже уровня аналогичного периода прошлого года.
В перевозках цемента наиболее заметно выросли отправки в Республику Татарстан — на 65% и Московскую область — на 14%. В целом погрузка цемента на сети РЖД в августе увеличивалась четвертый месяц подряд и превысила уровень августа 2025 года на 6,2%. Всего с начала года было погружено 13,5 млн т, что на 4,1% ниже уровня аналогичного периода прошлого года.
Погрузка строительных грузов на сети РЖД, млн т
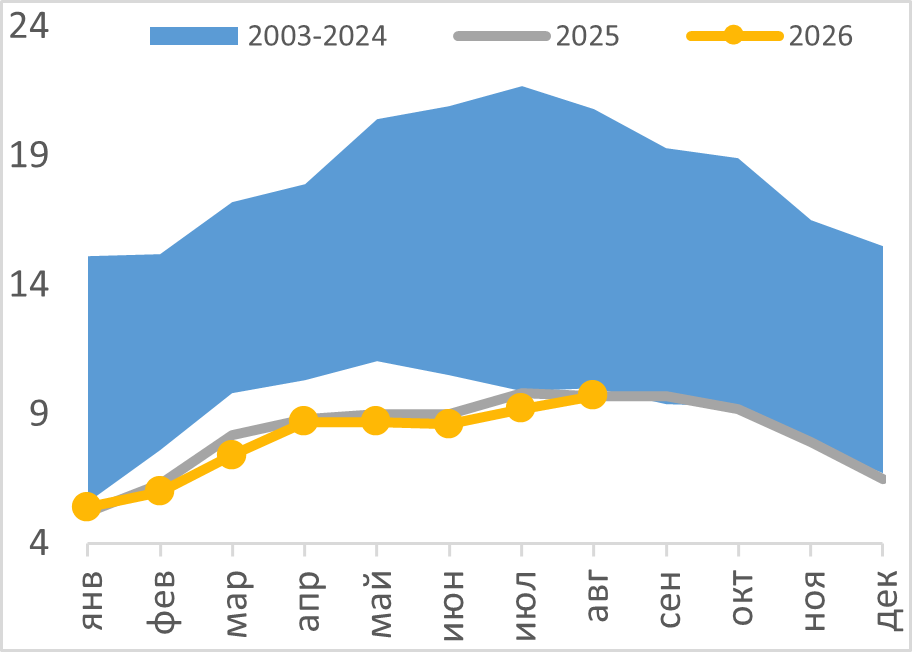
Погрузка цемента на сети РЖД, млн т
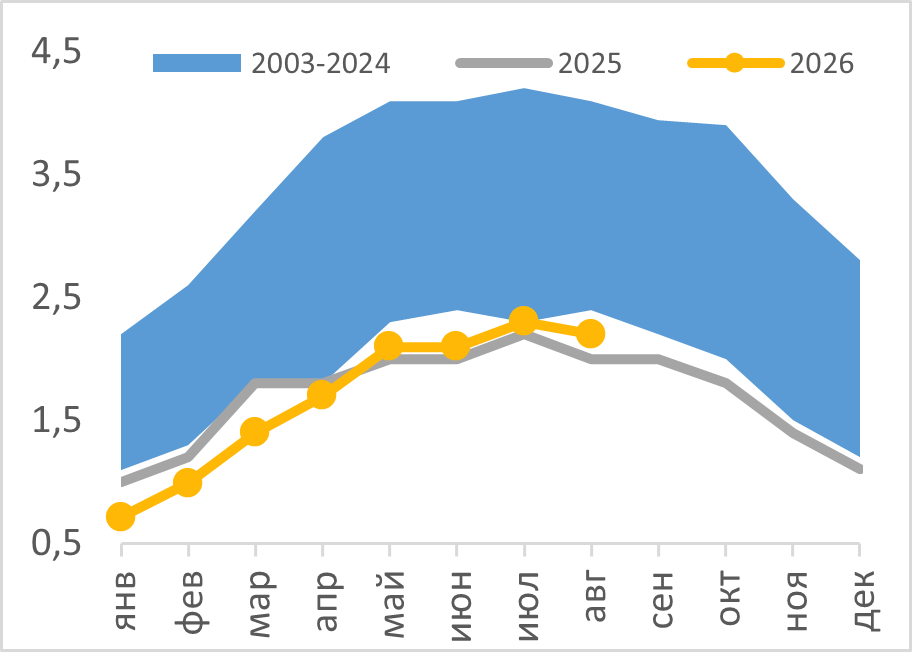
Увеличение перевозок относительно июля связано прежде всего с активной фазой сезонных строительных и дорожных работ, а также с поставками материалов на реализуемые жилищные и инфраструктурные объекты. Эта динамика согласуется с ситуацией на рынке цемента: в июле 2026 года его производство в России впервые с начала года выросло — на 3,2% г/г, до 6,4 млн т. Потребление цемента при этом составило 6,5 млн т и было лишь на 1,3% ниже прошлогоднего уровня против снижения на 9,7% в мае. Участники рынка связывали летнее улучшение с увеличением строительного госзаказа и концентрацией работ в наиболее благоприятный сезон. Поэтому августовское увеличение железнодорожных отправок следует рассматривать преимущественно как сезонное и проектное, а не как свидетельство устойчивого восстановления всего рынка.
Общеотраслевая статистика пока остается сдержанной. За январь–июль 2026 года объем строительных работ в России составил 9,28 трлн руб. и в сопоставимых ценах сократился на 3,9% г/г. В январе–июле было введено 50,6 млн кв. м жилья — на 15% меньше, чем годом ранее. Таким образом, увеличение спроса на щебень, цемент и другие массовые стройматериалы в августе происходило на фоне общего снижения строительной активности и обеспечивалось главным образом отдельными регионами и действующими проектами, находящимися в активной стадии.
Опережающие показатели жилищного строительства также неоднозначны. В августе 2026 года российские застройщики вывели на рынок 2,7 млн кв. м новых проектов — на 23% меньше, чем годом ранее. Вместе с тем за январь–август объем запусков по России достиг 25,5 млн кв. м и оказался на 6% выше результата аналогичного периода 2025 года. Прирост смещается за пределы десяти крупнейших региональных рынков, где объем новых запусков с начала года увеличился на 12% г/г. Однако запуск проекта формирует спрос на массовые строительные материалы не сразу: его влияние на железнодорожные перевозки проявляется позднее, по мере выхода объектов на этап основных строительно-монтажных работ.
Фактический спрос на новостройки в августе ослаб. По данным Аналитического центра ДОМ.РФ, застройщики реализовали в России 1,8 млн кв. м жилья — на 16% меньше, чем в августе 2025 года. Поступления от продаж также сократились на 16%, до 357 млрд руб. За январь–август было продано 14,6 млн кв. м, что на 2% больше прошлогоднего результата, однако прирост обеспечили главным образом всплески спроса в январе и июне: совокупные продажи за остальные шесть месяцев были на 10% ниже уровня 2025 года. Распроданность строящегося жилья с учетом готовности объектов снизилась с 73% в начале года до 68% на 1 сентября.
Поддержку рынку оказывает ипотека: в августе российские банки выдали 87 тыс. кредитов на 377 млрд руб., однако 57% объема пришлось на программы с господдержкой. Сохранение Банком России ключевой ставки на уровне 14% означает, что рыночное финансирование по-прежнему остается дорогим как для покупателей, так и для девелоперов.
Таким образом, августовский рост перевозок к июлю был обеспечен сезонным ускорением работ и потребностью конкретных региональных и инфраструктурных проектов в массовых стройматериалах. Рассчитывать на его автоматическое продолжение пока преждевременно: общероссийский объем строительных работ и ввод жилья снижаются, продажи новостроек остаются слабыми, а дорогие кредиты ограничивают запуск и реализацию коммерческих проектов. В ближайшие месяцы железнодорожный спрос на щебень и цемент, вероятно, будет оставаться неравномерным и зависеть прежде всего от графиков крупных строек, дорожных работ и бюджетного финансирования, тогда как эффект от накопленного объема новых жилищных проектов проявится с временным лагом.
Железная и марганцевая руда: экспорт снизился из-за ограничений на южном направлении
В августе 2026 года погрузка железной и марганцевой руды составила 8,5 млн т, сократившись на 1,2% относительно августа прошлого года. Всего с начала года было погружено 70,9 млн т, что на 0,8% ниже уровня аналогичного периода прошлого года.
Внутренние перевозки в августе выросли на 1,7%, до 7,0 млн т, однако экспорт уменьшился на 19,0%, до 1,5 млн т. Его снижение ускорялось в течение лета: с 2,0 млн т в июне до 1,8 млн т в июле и 1,5 млн т в августе.
Погрузка железной руды на сети РЖД, млн т
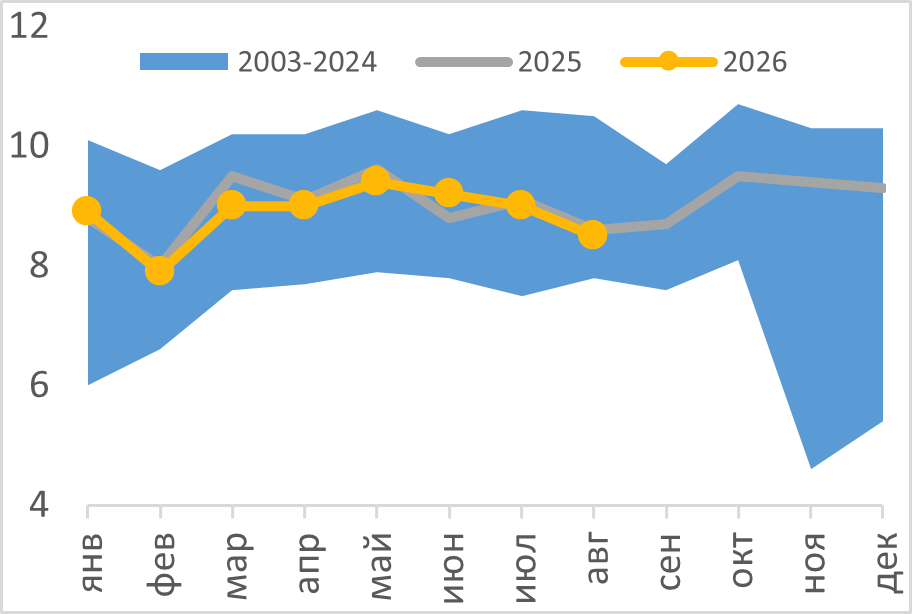
Основное сокращение пришлось на Китай: августовские отправки снизились на 36,3% г/г и на 21,9% к июлю, до 1,10 млн т. При этом перевозки через сухопутные погранпереходы выросли на 16,6% г/г, до 832,6 тыс. т, тогда как отправки в порты сократились на 73,8%, до 263,7 тыс. т. Таким образом, падение было связано преимущественно с ограничениями работы портов и судоходства, а не с общим сокращением китайского импорта.
Китай в августе увеличил закупки железной руды на 3,1% г/г, до 108,5 млн т. Однако спрос со стороны металлургии оставался сдержанным: за январь–август выплавка стали снизилась на 3,1%, до 651,8 млн т, на фоне сохраняющейся слабости жилищного строительства. Котировки руды с содержанием железа 62% на базисе CFR Китай находились преимущественно в диапазоне $95–98 за тонну. Средняя стоимость китайского импорта снизилась на 5,1% к июлю, до $95,5 за тонну.
Наиболее резко сократились перевозки в Азово-Черноморский бассейн. Железнодорожные поставки в Китай и Турцию через южные порты уменьшились с 745 тыс. т в июне до 510 тыс. т в июле и 95 тыс. т в августе. В частности, отправки в Китай упали до 50 тыс. т — на 90% г/г. На динамике отразились атаки на портовую инфраструктуру, ограничения судоходства и временное сокращение приема грузов: после атаки 12 августа РЖД ограничили с 13 по 22 августа погрузку в направлении станций Новороссийск и Новороссийск-экспорт.
Конъюнктура турецкого рынка была сравнительно устойчивой. За январь–июль Турция увеличила импорт железной руды на 30% г/г, до 7,4 млн т, а выплавку стали — на 8%, до 23 млн т. Российские поставки в Турцию в августе сократились до 120 тыс. т, и их структура изменилась: железнодорожный экспорт через южные порты сократился до 44,6 тыс. т против 205,3 тыс. т в июне, тогда как через Балтику в августе было отправлено 76 тыс. т.
Таким образом, умеренно слабые мировые цены и снижение выплавки стали в Китае ограничивали спрос, но не объясняют масштаб падения российского экспорта. Ключевое давление оказало сокращение перевозок через Азово-Черноморский бассейн. Переориентация части объемов на сухопутные переходы и порты Северо-Запада лишь частично компенсировала выпадающие южные отправки.
Черные металлы: внутренний спрос поддержал погрузку на фоне проблем с экспортом
В августе 2026 года погрузка черных металлов выросла на 4,8% г/г, до 4,1 млн т. Всего с начала года было погружено 31,3 млн т, что на 9,7% ниже уровня аналогичного периода прошлого года.
Погрузка черных металлов на сети РЖД, млн т
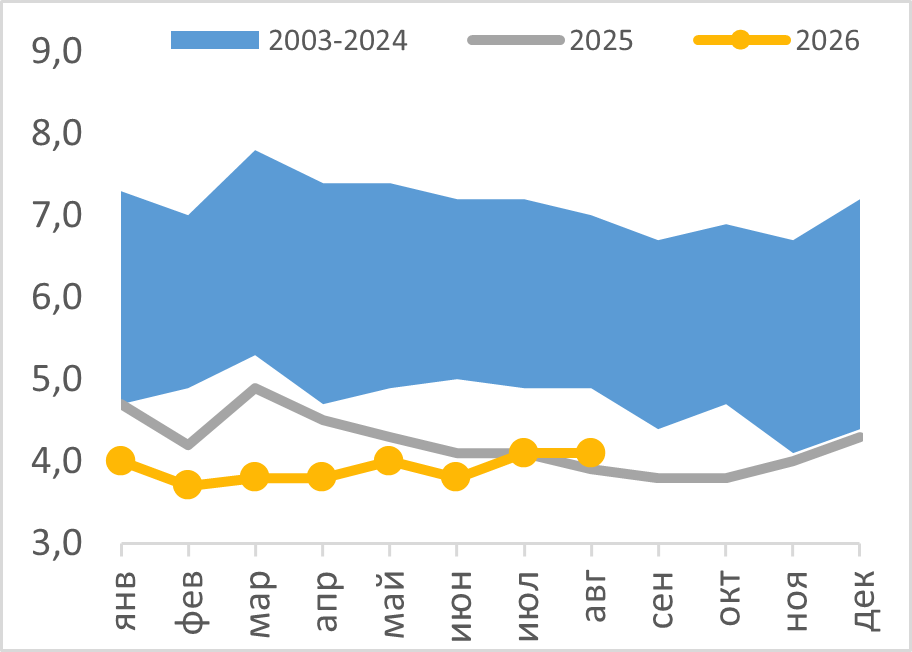
Положительную динамику в августе поддержали внутренние отправки на фоне летнего восстановления металлургического производства. Выплавка стали в России составила около 5,7 млн т, увеличившись примерно на 5% относительно августа прошлого года. Спрос формировали действующие промышленные, инфраструктурные и складские проекты, а также поставки между металлургическими и перерабатывающими предприятиями.
Экспортные перевозки при этом находились под давлением, особенно на южном направлении. Железнодорожные отправки черных металлов через порты Азово-Черноморского бассейна сократились с 1 млн т в августе 2025 года до менее 100 тыс. т в августе 2026 года — более чем на 90%. По сравнению с июлем объем снизился почти на 89%.
Наиболее заметно изменилась логистика поставок в Турцию. Железнодорожный экспорт через южные порты уменьшился до менее 100 тыс. т против 700 тыс. т годом ранее и 600 тыс. т в июле. Часть грузопотока была перенаправлена на Северо-Запад: через балтийские порты в Турцию в августе отправлено 120 тыс. т. Тем не менее суммарные поставки в эту страну сократились на 70% г/г, до 200 тыс. т.
На динамике отразились атаки на портовую инфраструктуру и последовавшие ограничения. С 13 по 22 августа РЖД ограничили погрузку в направлении станций Новороссийск и Новороссийск-экспорт, что нарушило графики подвода продукции и исполнения контрактов. Дополнительное давление оказывала ценовая конъюнктура: к концу августа стоимость российского горячекатаного проката на базисе FOB Черное море снизилась примерно до $500–520 за тонну после уровней около $550 в начале июля.
Таким образом, рост внутренних отправок позволил сохранить положительную динамику погрузки черных металлов, несмотря на резкое сокращение железнодорожного экспорта через Азово-Черноморский бассейн. Переориентация части турецкого грузопотока на Балтику лишь частично компенсировала выпадение южных перевозок.
Лесные грузы: снижение спроса в Китае ограничивает экспорт
В августе погрузка лесных грузов на сети РЖД осталась на уровне прошлого года и составила 1,9 млн т. С начала года объем погрузки составил 16,4 млн т, что на 4,4% ниже уровня аналогичного периода прошлого года.
Погрузка лесных грузов на сети РЖД, млн т
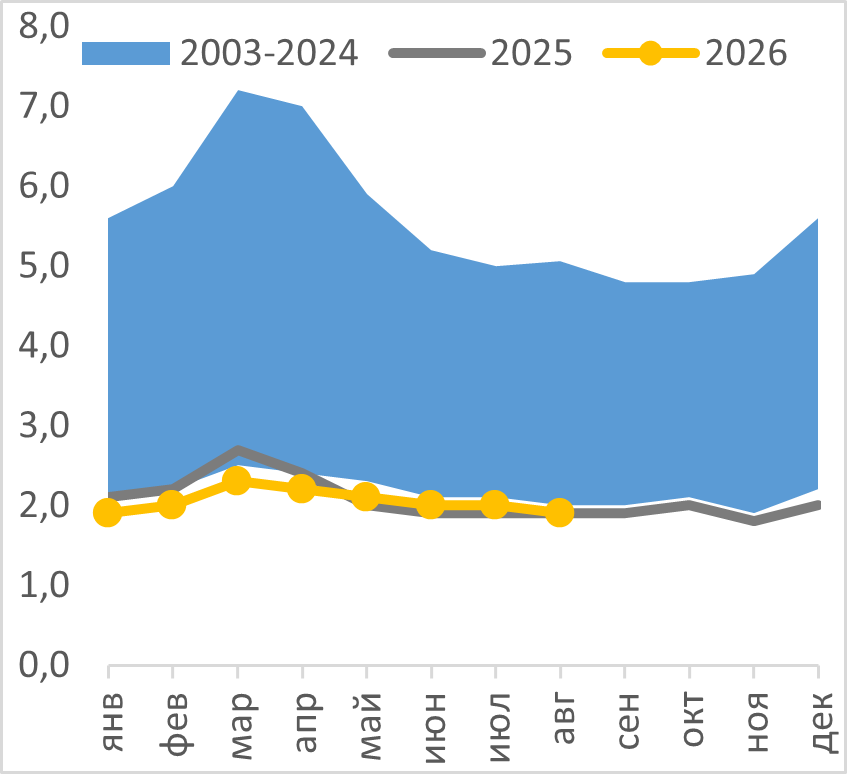
В августе экспортные перевозки лесных грузов по железной дороге сократились на 15% г/г, до 900 тыс. т. Практически весь спад пришелся на Китай: отправки снизились на 25%, до порядка 450 тыс. т, обеспечив 96% общего сокращения экспорта. Доля Китая в структуре перевозок уменьшилась с 58% до 51%. Одновременно поставки в Узбекистан сократились почти на 25%, до 110 тыс. т, в Таджикистан — на 23%, до 50 тыс. т.
Снижение китайского направления связано прежде всего с ослаблением спроса со стороны строительного сектора и рынка недвижимости КНР. В первом полугодии 2026 года Китай сократил импорт пиломатериалов на 12% г/г, до 10,66 млн куб. м, в том числе хвойных — на 20%. Поставки российских пиломатериалов уменьшились на 22%, до 4,5 млн куб. м. В июле темпы падения российского экспорта древесины в Китай замедлились до 8% г/г, однако устойчивого восстановления спроса пока не произошло.
Негативная конъюнктура крупнейшего рынка отражается на всем российском лесопромышленном комплексе. За первое полугодие экспорт пиломатериалов из России сократился на 18,5%, до 9,7 млн куб. м, при этом на Китай приходится около 60% поставок. Дополнительное давление на производителей оказывают относительно крепкий рубль и логистические ограничения, снижающие рентабельность экспортных отгрузок.
Рост поставок на отдельные рынки лишь частично компенсировал снижение ведущих направлений. Экспорт в Казахстан увеличился на 7%, в Египет — на 50%, в Японию — на 22%, в Азербайджан — на 35%. Однако объемы этих поставок значительно уступают китайскому направлению. Поэтому дальнейшая динамика железнодорожных перевозок лесных грузов будет в первую очередь зависеть от восстановления строительного спроса и закупочной активности в Китае; расширение экспорта в другие страны пока способно лишь смягчить, но не полностью компенсировать снижение на крупнейшем рынке.
Минеральные удобрения: погрузка сохраняется на высоком уровне
Погрузка удобрений в августе сократилась на 3,4% и составила 5,6 млн т. Однако говорить об общем ухудшении ситуации в отрасли преждевременно: перевозки сохраняются на высоком уровне, а месячная динамика во многом зависит от графиков исполнения экспортных контрактов, накопления партий в портах, подхода судов и загрузки терминалов. Внутренние отправки изменились незначительно, тогда как более заметное давление оказал экспортный сегмент. Всего с начала года было погружено 46,2 млн т, что на 1,5% ниже уровня аналогичного периода прошлого года.
Погрузка удобрений на сети РЖД, млн т
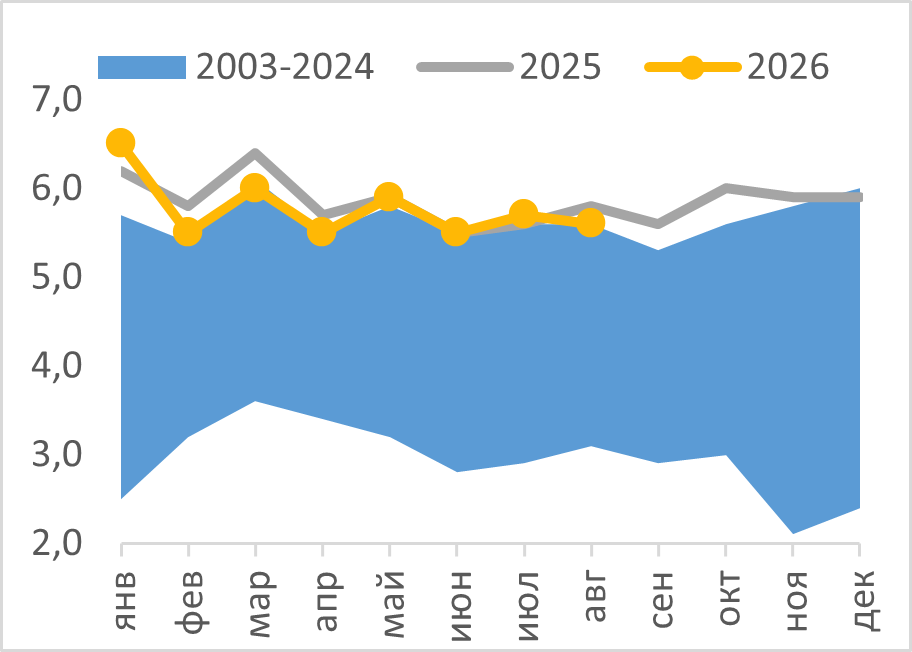
Динамика зарубежных перевозок была разнонаправленной. Отправки в Бразилию увеличились на 25% г/г, до 1,9 млн т. Рост связан с подготовкой к посевной кампании: около 70% годового импорта удобрений страна получает с апреля по сентябрь. При этом увеличение августовских отправок скорее отражает концентрацию поставок в преддверии сельскохозяйственного сезона, чем устойчивое расширение рынка: за январь–июль совокупный импорт удобрений Бразилией сократился почти на 7,5% г/г на фоне высоких цен и снижения доходов аграриев.
Одновременно железнодорожные отправки в Китай уменьшились почти на 40%, до 320 тыс. т, в Мексику — на 60%, до 100 тыс. т, в Индонезию — на 40%, до 78 тыс. т. Часть снижения компенсировал рост поставок в США — на 90%, до 165 тыс. т, и Перу — втрое, до 55 тыс. т. Таким образом, августовская просадка объясняется прежде всего изменением графиков поставок на отдельных крупных направлениях, а не общим сокращением спроса на продукцию российских производителей.
Мировая конъюнктура остается благоприятной для российских экспортеров, хотя по отдельным видам удобрений она различается. После весеннего скачка до $800 за тонну цены на азотные удобрения летом стабилизировались в диапазоне $350–400, тогда как фосфорные удобрения оставались на 20–30% дороже, чем до обострения ситуации в Персидском заливе. Высокие котировки поддерживают экспортную выручку, но одновременно ухудшают доступность удобрений для аграриев и заставляют покупателей корректировать объемы и сроки закупок. По последним оценкам, российский экспорт удобрений по итогам 2026 года может сохраниться около уровня прошлого года или показать небольшой рост.
Дополнительным ограничением остается экспортная логистика. Сложности на южном направлении приводят к перераспределению части грузопотока в порты Северо-Запада и Мурманска, однако полностью заместить выпадающие объемы сложно из-за большей дальности и стоимости перевозки, а также высокой загрузки терминалов. Поэтому дальнейшая динамика железнодорожной погрузки будет зависеть не только от внешнего спроса и цен, но и от ритмичности работы портовой инфраструктуры.
Зерно: рост экспорта поддержал погрузку
В августе зерно стало одним из основных драйверов погрузки на сети РЖД: объем увеличился на 26,8% г/г, до 3,1 млн т. Экспортные перевозки по железной дороге выросли еще заметнее — более чем на 40%. Динамику поддержали поступление на рынок зерна нового урожая, расширение географии поставок и перераспределение части экспортного потока с южного на северо-западное направление. По итогам января–августа объем погрузки достиг 20,9 млн т, что на 48,7% превышает уровень аналогичного периода прошлого года.
Погрузка зерна на сети РЖД, млн т
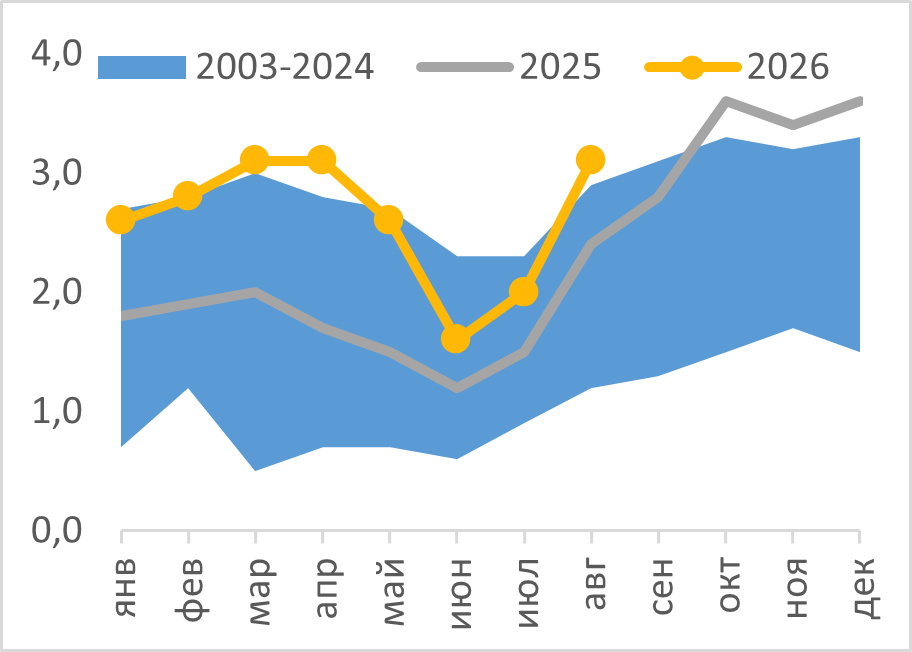
Египет сохранил первое место среди покупателей российского зерна, хотя отправки в его адрес сократились на 4%, до 790 тыс. т. Поставки в Турцию снизились на 27%, до 230 тыс. т, в Саудовскую Аравию — на 29%, до 135 тыс. т. Выпадающие объемы компенсировало расширение географии экспорта. Перевозки в Китай увеличились более чем втрое, до 285 тыс. т, в Азербайджан — на 68%, до 215 тыс. т, в Нигерию — почти в пять раз, до 210 тыс. т. Отправки в Южную Африку выросли в 2,2 раза, до 140 тыс. т, в Казахстан — более чем втрое, до 125 тыс. т. Кроме того, заметные партии были направлены в Мексику и Бразилию — 116 тыс. и 79 тыс. т соответственно. В результате снижение на традиционных рынках удалось перекрыть за счет стран Азии, Африки, Латинской Америки и СНГ.
Дополнительную грузовую базу сформировал новый урожай. На 4 сентября в России было собрано более 110 млн т зерна — на 10,5 млн т, или примерно на 11%, больше, чем годом ранее. Средняя урожайность к концу августа увеличилась на 4,3%, до 36 ц/га. При этом ускорение уборки не означает роста производства по итогам года: ИКАР прогнозирует валовой сбор на уровне 138,5 млн т, что примерно на 1,9% ниже окончательного результата 2025 года — 141,2 млн т в чистом весе без учета новых регионов. Тем не менее ожидаемый урожай остается высоким. Для его вывоза из профицитных регионов правительство в конце августа дополнительно направило около 10 млрд руб. на субсидирование железнодорожных перевозок сельскохозяйственных грузов. В дальнейшем погрузку может поддержать и планируемая приостановка экспортных пошлин до конца года.
К середине сентября ситуация на мировом рынке складывалась в пользу российского зерна. На 15 сентября котировки пшеницы на Чикагской бирже достигли 728 центов за бушель — на 8% выше, чем месяцем ранее, и на 36% выше прошлогоднего уровня. Российский индекс пшеницы на базисе FOB Черное море, напротив, снизился до $226 за тонну против среднего августовского значения около $230. Расхождение цен усилило конкурентные позиции российских поставщиков, однако воспользоваться им в полной мере не позволили логистические ограничения.
Атаки на портовую инфраструктуру и суда в Азово-Черноморском бассейне привели к задержкам отгрузок и переориентации части зерна на Балтику. К 18 августа заявки на железнодорожную доставку в северо-западные порты достигли 5 млн т, преимущественно с отправкой в августе–сентябре. Это поддержало спрос на вагоны и увеличило дальность перевозок, но мощности альтернативных терминалов не позволяют полностью заместить южное направление. В результате в первую декаду сентября экспорт зерна из России сократился почти в шесть раз, а прогноз вывоза пшеницы за месяц был снижен до 1,75 млн т. Дальнейшая динамика погрузки будет определяться прежде всего устойчивостью портовой логистики и возможностью наращивать отправки через порты Северо-Запада и погранпереходы.
Ставки аренды: рост ускоряется при сокращении доступного парка
По оценке Neft Research, в начале сентября ставка привлечения типового полувагона грузоподъемностью 69 т выросла до 1 050 руб./сутки. За месяц она увеличилась на 19,3%, а относительно сентября 2025 года — на 66,7%. Рост поддерживали активизация экспортных перевозок угля, переориентация части грузопотока с южных на северо-западные порты и повышение расходов операторов на ремонт и лизинг.
Повышение ставок происходит, несмотря на сохраняющийся профицит полувагонов. На начало сентября он оценивался в 151 тыс. ед., увеличившись за месяц на 7 тыс. Однако большая часть этого парка фактически недоступна для перевозок. Число полувагонов, не участвовавших в операциях более 30 суток, составило 57 тыс. ед., причем 22 тыс. — вагоны, требующие проведения плановых ремонтов по нормативам, но оставшиеся в статусе рабочего парка. Таким образом, резерв неиспользуемого, но формально рабочего парка не превышал 35 тыс. вагонов. Быстро вернуть в эксплуатацию можно только 11 тыс. ед., или около 7% всего неактивного парка, против 16,6 тыс. в июне.
Совокупный неисправный парк достиг 119 тыс. полувагонов, или 18% их общей численности. За месяц он увеличился на 6 тыс. ед., несмотря на небольшое восстановление ремонтной активности: в августе плановый ремонт прошли 9,5 тыс. полувагонов, на 1,6% больше, чем в июле. В результате формальный профицит остается значительным, но предложение технически исправных и готовых к работе вагонов сокращается, что поддерживает повышение арендных ставок.
Производство нового подвижного состава при этом снижается. В августе российские предприятия выпустили 3,4 тыс. грузовых вагонов — на 10,1% меньше, чем годом ранее, и на 8,4% меньше июльского уровня. За январь–август производство сократилось на 27,4%, до 27,4 тыс. ед. Особенно заметно уменьшился выпуск полувагонов — на 41,7%, до 9,8 тыс. ед. С начала года из российского парка выбыло 21,4 тыс. вагонов, а его общая численность за счет регистрации нового подвижного состава увеличилась на 5,9 тыс., до 1,412 млн ед. на начало сентября.