В октябре погрузка на сети РЖД второй месяц подряд оставалась ниже прошлогоднего уровня: 95,6 млн т, что на 1,4% меньше, чем годом ранее. За январь–октябрь погружено 920 млн т — на 0,8% меньше, чем за аналогичный период прошлого года.
Грузооборот в октябре вырос на 2,5% год к году, до 218,3 млрд тарифных т-км. За десять месяцев он увеличился на 1,1%, до 2 086,3 млрд т-км. Рост грузооборота при снижении погрузки связан с переориентацией грузопотоков и увеличением дальности перевозок.
Поддержку погрузке в октябре оказали чёрные металлы (+8,7% год к году), кокс (+21,1%) и металлолом (+22,5%). Погрузка цветной руды увеличилась на 9,8%, цемента — на 9%, химикатов — на 9,4%.
Однако рост по этим позициям не компенсировал сокращения погрузки угля (−4,7%), нефти и нефтепродуктов (−7,4%), железной и марганцевой руды (−9,5%). Совокупно эти грузы потеряли около 3,4 млн т относительно октября прошлого года. Снизилась также погрузка удобрений (−3,3%), зерна и продуктов перемола (−2,8%) и строительных грузов (−1,1%). По сравнению с сентябрём годовой спад угольной погрузки усилился, тогда как снижение нефтегрузов замедлилось.
Перевозки сокращались как на экспортных, так и на внутренних направлениях. Основной вклад в снижение экспортных перевозок внесли уголь (−8,8% год к году) и нефтегрузы (−13%). Сократились также экспортные отправки железной руды и лесных грузов — примерно на 15%, чёрных металлов — на 7%. Во внутреннем сообщении снизились перевозки железной руды (−8%), строительных грузов (−4,7%), нефтяных грузов (−2%) и зерна (−19%). Спад частично компенсировал рост внутренних перевозок чёрных металлов на 11%.
По обновлённому прогнозу «Эйлера» от 7 ноября, по итогам 2026 года погрузка на сети РЖД составит 1,105 млрд т — на 1% меньше, чем в 2025 году, тогда как тарифный грузооборот вырастет на 1,2%, до 2,508 трлн т-км. Годовая оценка погрузки повышена относительно сентябрьских 1,101 млрд т благодаря улучшению ожиданий по чёрным металлам, цементу, строительным грузам и нефтепродуктам. При этом прогноз по каменному углю понижен. В ноябре аналитики ожидают погрузку на уровне 93 млн т — на 1,3% ниже прошлогодней. Таким образом, восстановление отдельных грузов пока не предполагает возвращения к росту погрузки по итогам года.
Уголь: экспорт ограничен инфраструктурой
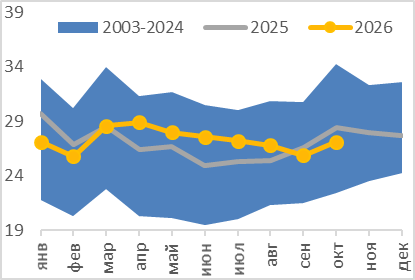
В октябре погрузка угля составила 27,1 млн т: около −5% год к году и +5% к сентябрю. Среднесуточная погрузка прибавила 1,3% к сентябрю — слабее типичного для октября прироста (+3,5% по медиане последних 10 лет). За январь–октябрь погружено 273 млн т (+1,6%). Внутренние перевозки в октябре незначительно увеличились (на +0,6% год к году), тогда как экспортные снизились на 8,8%. Погрузка угля на сети РЖД, млн т
В сентябре было добыто 34,8 млн т угля (−0,6% год к году), за девять месяцев — 317 млн т (−1%). При этом добыча коксующегося угля выросла на 3,9%, до 83 млн т, а прочих каменных углей, без антрацита и коксующегося, сократилась на 3,8%, до 149 млн т. В Кузбассе добыча за девять месяцев почти не изменилась (139,9 млн т, −0,6%), но сентябрьские экспортные отгрузки снизились к августу на 6,7%, до 8,3 млн т.
Вместе с тем, отправки в Китай составили около 8,5 млн т (−3% год к году и к сентябрю), около 60% российского железнодорожного экспорта угля. Однако по данным Kpler, октябрьский морской импорт энергетического угля Китаем слегка вырос: 24,1 млн т против 23,5 млн т в сентябре. При этом внутреннее предложение и спрос сокращались одновременно: по данным статистического управления КНР, октябрьская добыча снизилась на 5,8% год к году, до 385 млн т, а тепловая генерация — на 7,3%. За десять месяцев добыча уменьшилась на 3,8%, до 3,83 млрд т, тепловая генерация — на 0,1%. Сокращение местной добычи создаёт возможности для импортных поставок, однако снижение тепловой генерации ограничивает потребность в дополнительных закупках.
По таможенным данным КНР, китайские покупатели меняют поставщиков. За девять месяцев импорт угля из всех стран вырос на 2%, до 353,5 млн т. Поставки из России сократились на 6%, до 62,6 млн т; из Монголии выросли на 40%, до 86,9 млн т. В морском сегменте в октябре Китай получил 14,1 млн т энергетического угля из Индонезии против 19,6 млн т годом ранее: низкий уровень рек затруднил подвоз баржами. Австралия поставила 6,4 млн т, один из наиболее высоких месячных объёмов с весны 2025 года. Ослабление индонезийского потока даёт России возможность увеличить продажи, если цена с доставкой конкурентоспособна и есть пропускная способность на восточных маршрутах.
Поставки в Индию с участием железной дороги составили около 550 тыс. т (−60% год к году и −7% к сентябрю). По оценке Kpler, общий морской импорт энергетического угля Индией мог вырасти с 11,3 млн т в сентябре до примерно 15 млн т в октябре: после сезона дождей рос спрос электростанций и промышленности. Увеличилось и внутреннее предложение: добыча Coal India в октябре выросла на 19%, до 67,2 млн т, поставки компании в энергетику — также на 19%, до 57,1 млн т. Снижение российских отправок происходило при оживлении рынка и росте конкуренции со стороны местного угля.
Низкая вода в реках Калимантана ограничила подвоз индонезийского угля баржами. Однако воспользоваться этим дефицитом могли не все российские поставщики: на Дальнем Востоке большая часть доступного до конца года ресурса уже была законтрактована, а китайские покупатели в конце октября добивались скидок и откладывали тендеры. По данным Sxcoal, российские партии также редко находили покупателя по индийским заявкам: предложенные цены были ниже, чем на отдельных других рынках. Поэтому оживление закупок в Индии само по себе не обеспечило роста российских отправок, а высокий ценовой уровень на востоке не означал, что туда можно быстро перенести грузы с юга.
К середине ноября ценовая конъюнктура российского угольного экспорта ухудшилась: 13 ноября энергетический уголь калорийностью 6 000 ккал/кг стоил около $124/т FOB Восточный и $107/т FOB Балтика — соответственно на 3% и 4% меньше, чем неделей ранее. Коррекция проходит на фоне снижения геополитической премии на энергетических рынках и предшествующего падения нефтегазовых котировок. Дополнительное давление оказывает осторожность китайских покупателей: достаточные запасы и стабильные поставки по долгосрочным контрактам позволяют электростанциям откладывать закупки дорогого спотового угля. По нашей оценке, снижение экспортных цен при высоких транспортных расходах сокращает доходность поставок и сдерживает возможности наращивания вывоза.
Нефть и нефтепродукты: спад погрузки замедлился
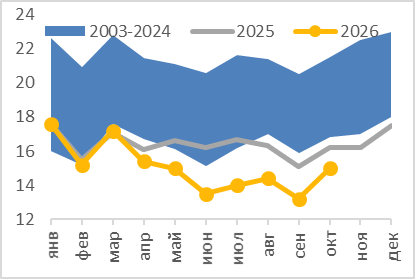
Погрузка восстановилась с 13,2 млн т в сентябре до 15,0 млн т в октябре (+14% к сентябрю, около +10% в среднесуточном выражении), но осталась примерно на 7% ниже прошлогодней. За десять месяцев погружено 150,5 млн т (−7,9%). Экспорт при этом сократился на 13%, до 5,0 млн т, внутренние перевозки — на 2%, до 10 млн т.
Погрузка нефти и нефтепродуктов на сети РЖД, млн т
В сентябре выпуск кокса и нефтепродуктов в России снизился на 17,3% год к году и на 4,3% к августу, за девять месяцев — на 11% год к году. По оценке Kpler, в октябре средняя загрузка НПЗ составляла около 4,3 млн баррелей в сутки, к концу месяца она восстановилась примерно до 5 млн: аналитики связывают улучшение с сокращением числа перебоев на НПЗ во второй половине месяца. Морской импорт нефтепродуктов вырос на 25% к сентябрю, до 54 тыс. баррелей в сутки, оставаясь ниже летних пиков.
По ноябрьскому отчёту МЭА, мировое предложение нефти в октябре увеличилось на 2,3 млн баррелей в сутки к сентябрю, до 105,4 млн, благодаря восстановлению ближневосточных поставок. Одновременно мировая переработка сократилась на 1,3 млн баррелей в сутки, до сезонного минимума в 81,3 млн. В декабре агентство ожидает её восстановления до 84,7 млн баррелей в сутки.
В конце октября Александр Новак называл ориентир экспорта дизеля в 2,15 млн т в ноябре против примерно 0,51 млн т в октябре. Уже в начале ноября стало известно о новых перебоях в работе НПЗ и ограничениях продажи топлива в ряде регионов. Если часть выпуска снова понадобится для внутреннего снабжения, экспортные партии могут оказаться меньше ориентира.
В октябре средняя спотовая цена Brent составила около $124 за баррель, увеличившись примерно на 9% к сентябрю. Российская налоговая котировка Urals выросла на 10%, до $101,46. Однако в ноябре ценовая конъюнктура ухудшилась: к середине ноября фьючерсы Brent торговались около $96 за баррель. Давление на цены оказывают восстановление ближневосточных поставок и ожидания избытка предложения: МЭА прогнозирует профицит нефти в IV квартале на уровне 1,7 млн баррелей в сутки. На рынке нефтепродуктов сохраняется дефицит, особенно дизельного топлива, однако маржа переработки в октябре снизилась в большинстве регионов, в том числе из-за высоких транспортных расходов. Высокие цены на дизель сохраняют стимулы к увеличению его выпуска, а восстановление железнодорожных отправок нефтегрузов будет зависеть от устойчивой работы российских НПЗ, доступности экспортной логистики и доходности поставок после транспортных расходов.
Строительные грузы и цемент демонстрируют разную динамику
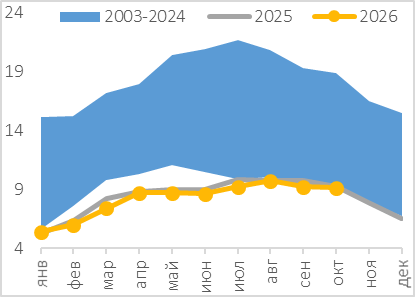
Погрузка строительных грузов в октябре составила 9,1 млн т (около −1% год к году и к сентябрю), за десять месяцев — 82 млн т (−3,4%).
Погрузка строительных грузов на сети РЖД, млн т
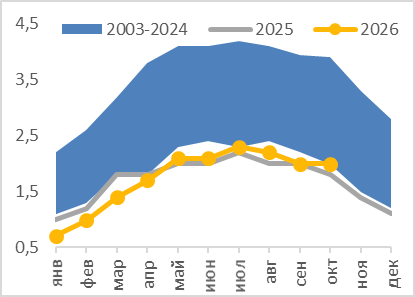
Цемента в октябре было погружено около 2,0 млн т (+9,0% год к году), за десять месяцев — 17,5 млн т (−1,5%).
Погрузка цемента на сети РЖД, млн т
За девять месяцев введено 66,3 млн м² жилья (−13,4% год к году): ИЖС — 41,4 млн м² (−20,8%), многоквартирного жилья — 24,9 млн м² (+2,7%). В сентябре ввод ИЖС, напротив, вырос на 4%, примерно до 5,2 млн м², а в многоквартирном сегменте упал на 25%, до 3 млн м². По данным ДОМ.РФ, в октябре застройщики вывели на рынок 3 млн м² новых проектов (−32% год к году и −19% к сентябрю); за десять месяцев — 32,1 млн м² (−1%). Ставка Банка России осталась на уровне 14%. Сокращение запусков говорит о более слабом притоке новых заказов на стройматериалы; уже идущие проекты и различия по регионам могут поддерживать отдельные грузы.
По данным «Союзцемента», в сентябре выпуск вырос на 1,7% год к году, до 6,1 млн т, при снижении потребления на 0,8%, до 6,2 млн т. За девять месяцев рынок оставался слабым: выпуск 43,2 млн т (−6,3%), потребление 44,4 млн т (−6,8%), импорт 2,39 млн т (−20,1%).
При ключевой ставке 14% предложения ряда крупных банков по рыночной ипотеке на новостройки составляли около 18–19%. Дорогой кредит сдерживает продажи и запуск новых очередей, поэтому слабый приток новых объектов ограничивает заказы на материалы. Текущие закупки поддерживают уже начатые стройки и инфраструктурные проекты. Одновременно снижение ввоза цемента быстрее выпуска оставляет место для замещения части поставок российскими заводами. Это объясняет, почему рост железнодорожной погрузки цемента на отдельных направлениях возможен при слабом общероссийском спросе на стройматериалы.
Железная руда: погрузка вновь снизилась
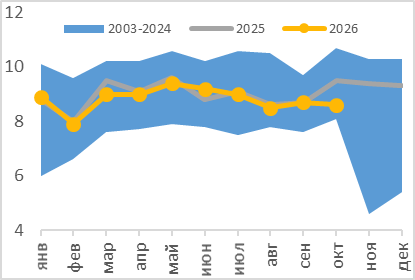
Погрузка железной и марганцевой руды составила в октябре 8,6 млн т (около −10% год к году); за десять месяцев — 88,2 млн т (−1,6%)
Погрузка железной руды на сети РЖД, млн т
Внутренние перевозки сократились на 8%, до 7,3 млн т, экспорт — на 15%, до почти 1,5 млн т (−10% к сентябрю). В Китай поставки составили около 1,0 млн т (−34% год к году и −6% к сентябрю). При этом, поставки в Турцию восстановились до около 200 тыс. т (после падения в июле-августе).
По предварительной оценке «Корпорации Чермет», в октябре российская выплавка стали сократилась на 1,9% год к году, до 5,2 млн т, а за январь–октябрь — на 3%, до 54,4 млн т. Выплавка чугуна в октябре снизилась на 3,5%, до 3,9 млн т, за десять месяцев — на 3,1%, до 40,4 млн т. Добыча железной руды уменьшилась соответственно на 4,2%, до 8,4 млн т, и на 3,5%, до 85,3 млн т. Сентябрьский рост выплавки стали и чугуна сменился годовым снижением в октябре. Сокращение доменного производства сдерживает внутреннюю потребность в железорудном сырье, а динамика его железнодорожного подвоза дополнительно зависит от запасов и графиков закупок предприятий.
В октябре Китай импортировал 105,7 млн т железной руды — на 3,8% меньше сентября и примерно на 5% ниже прошлогоднего уровня. За январь–октябрь импорт вырос на 3,1%, до 1,06 млрд т. При этом опубликованные 16 ноября данные статистического управления КНР подтверждают ослабление производственного спроса: октябрьская выплавка чугуна уменьшилась на 4,1% год к году, до 63,1 млн т, стали — на 1,6%, до 70,8 млн т. Давление на металлургию сохраняет строительный спад: за десять месяцев инвестиции в недвижимость сократились на 21,6%, площадь нового строительства — на 24,4%. Средняя цена руды 62% Fe с доставкой в Китай в октябре составила $90,8 за сухую тонну против $97,7 в сентябре (−7,1%), по данным Всемирного банка. На 16 ноября индикативная импортная котировка SteelHome находилась около $91/т.
Рост китайского импорта с начала года сопровождается накоплением портовых запасов. По данным SMM, к 13 ноября запасы руды в 35 портах достигли 152,1 млн т, увеличившись примерно на 3 млн т за неделю. Среднесуточный вывоз из портов сократился на 40 тыс. т, до 3,08 млн т: прибытия грузов ускорились, тогда как закупки металлургов оставались сдержанными. SMM допускает небольшое восстановление цен благодаря улучшению экспортных заказов на китайскую сталь и снижению стоимости кокса, однако высокие запасы и ограничения производства сдерживают потенциал роста. По нашей оценке, в таких условиях восстановление российских поставок будет зависеть прежде всего от доступности маршрутов и конкурентоспособности цены с доставкой. Невысокие котировки особенно чувствительны для направлений со сложной и дорогостоящей логистикой.
Чёрные металлы: погрузка растет третий месяц подряд год к году
Погрузка чёрных металлов в октябре выросла на 8,7% год к году, до 4,2 млн т. За январь–октябрь отставание составило 7,0% при объёме 39,4 млн т.
Погрузка черных металлов на сети РЖД, млн т
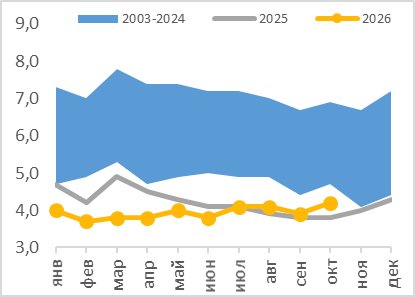
Внутренние перевозки в октябре увеличились на 11% к октябрю прошлого года, тогда как экспорт прибавил почти 30% к сентябрю, но остался на 7% ниже прошлогоднего уровня.
По предварительной оценке «Корпорации Чермет», в октябре российская выплавка стали сократилась на 1,9% год к году, до 5,2 млн т, выпуск готового проката — на 4,7%, до 4,4 млн т. За январь–октябрь производство стали уменьшилось на 3%, до 54,4 млн т, проката — на 3,6%, до 47,4 млн т. Сентябрьский рост производства оказался непродолжительным: в октябре выпуск вновь опустился ниже прошлогоднего уровня.
Ноябрьские материалы «Русской стали» подтверждают умеренное восстановление внутреннего рынка: за девять месяцев видимое потребление выросло на 1,3%, или примерно на 400 тыс. т. Октябрьский прогноз «Северстали» предполагает снижение спроса по итогам 2026 года примерно на 0,5%. При этом 11 ноября глава компании Александр Шевелев сообщил, что предпосылок для роста российского потребления в 2027 году компания пока не видит.
Согласно данным Worldsteel: мировая выплавка стали в сентябре составила 142,4 млн т, снизившись на 0,2% год к году. По Китаю уже доступны октябрьские данные: производство стали уменьшилось на 1,6%, до 70,8 млн т. При этом китайский экспорт остаётся значительным — 9,85 млн т за октябрь и 95,5 млн т за десять месяцев, хотя накопленным итогом он снизился на 2,3% год к году. Октябрьский прогноз Worldsteel предусматривает практически неизменный мировой спрос в 2026 году — около 1,72 млрд т, при сокращении потребления в Китае на 2% и росте в Индии примерно на 8%. В 2027 году ассоциация ожидает восстановления мирового спроса на 1,7%. Слабость китайского внутреннего рынка и сохраняющийся высокий экспорт поддерживают конкуренцию на альтернативных направлениях сбыта российской стали. Выстраивание новой экспортной логистики сопровождается ростом расходов. По оценкам металлургов, опубликованным 13 октября, доставка стали через Северо-Запад обходится на 20–30% дороже традиционного южного маршрута, а дополнительные расходы для слябов достигают около $30/т. Вывоз ограничивают также согласование заявок, темпы выгрузки и возможность своевременно сформировать судовую партию. Ограничения уже влияют на поведение покупателей: S&P Global в ноябрьском обзоре отмечает, что часть турецких предприятий увеличивает использование лома из-за недостаточной доступности конкурентоспособной российской заготовки. В краткосрочной перспективе сезонное охлаждение внутреннего спроса может ослабить поддержку погрузки, а устойчивое восстановление экспорта потребует более ритмичной и экономически доступной логистики.
Лесные грузы: внутренний рынок смягчает потери на китайском направлении
Погрузка лесных грузов в октябре составила около 2,0 млн т, практически на уровне октября прошлого года; к сентябрю она выросла примерно на 18%. За десять месяцев погружено 20,1 млн т (−4,2%).
Погрузка лесных грузов на сети РЖД, млн т
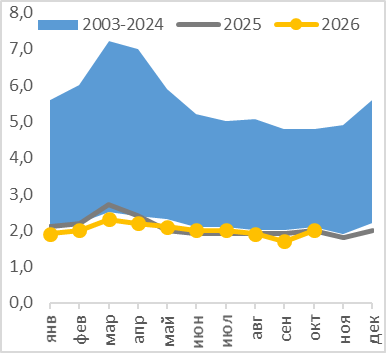
Экспортные перевозки лесных грузов сократились на 15% год к году, тогда как внутренние перевозки выросли на 3%. В октябре на Китай пришлось 450 тыс. т — около половины экспортных железнодорожных перевозок лесных грузов. Объём практически не изменился к сентябрю и остался на 30% ниже прошлогоднего. Отправки в Узбекистан выросли на 40% год к году, до 160 тыс. т, однако прирост компенсировал лишь около четверти потерь китайского направления — 180 тыс. т.
По данным Росстата, выпуск в деревообработке в сентябре снизился на 4,1% год к году, за девять месяцев — на 3,9%. Производство бумаги и бумажных изделий за девять месяцев уменьшилось на 8%. По данным Рослесхоза, российский экспорт пиломатериалов за девять месяцев составил 14,4 млн м³ (−18%); на Китай пришлось 7,8 млн м³, или 54%.
Опубликованные 16 ноября данные статистического управления КНР подтверждают продолжение строительного спада: за январь–октябрь площадь нового жилищного строительства сократилась на 24,9% год к году, площадь строящегося жилья — на 13,3%, завершённого строительства — на 27,9%. Это ограничивает спрос как на строительные пиломатериалы, так и на продукцию отделки и обустройства жилья. Ухудшаются и финансовые показатели переработчиков: за девять месяцев выручка китайской деревообрабатывающей отрасли снизилась на 14,3%, прибыль — на 41,6%; прибыль производителей мебели уменьшилась на 51,3%. Индекс Global Timber Index для Китая — 47,9 пункта за сентябрь — также указывал на сокращение деловой активности. Слабое строительство и снижение доходности переработчиков сохраняют предпосылки для осторожных закупок древесного сырья.
В краткосрочной перспективе экспортные перевозки лесных грузов останутся ниже прошлогоднего уровня. Строительный спад в Китае и снижение доходности переработчиков сдерживают закупки, а расширение поставок в Среднюю Азию пока компенсирует лишь небольшую часть потерь. Поддержку общей погрузке продолжит оказывать внутренний рынок, однако для устойчивого восстановления объёмов потребуется оживление спроса со стороны крупнейшего покупателя — Китая.
Удобрения: Бразилия поддерживает экспорт, высокие запасы сдерживают закупки Китая
Погрузка удобрений в октябре выросла к сентябрю примерно на 5%, до 5,8 млн т, но осталась на 3% ниже прошлогодней. За десять месяцев погружено 57,5 млн т — на 1,7% меньше, чем годом ранее. Погрузка удобрений на сети РЖД, млн т
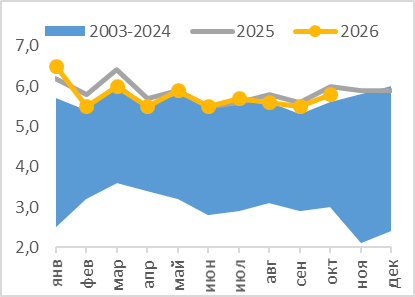
Экспортные железнодорожные перевозки составили 4,1 млн т (−1,4% год к году и +4% к сентябрю), внутренние — около 2,2 млн т (−1,6% год к году). Основную поддержку экспорту оказала Бразилия: отправки достигли почти 2 млн т, увеличившись на 33% год к году и на 21% к сентябрю. Поставки в Китай сократились более чем в 1,6 раз, в Мексику — почти вдвое, до 100 тыс. т. Бразильское направление прибавило около 500 тыс. т, тогда как остальные рынки суммарно потеряли примерно 550 тыс. т, или 21%. Доля Бразилии в экспортных перевозках выросла с 36% до 49%, усиливая зависимость результата от закупочной активности одного рынка.
По продуктам особенно заметно снижение экспорта хлористого калия — на 150 тыс. т, до 1 млн т (−13%). Отправки карбамида выросли на 3%, также примерно до 1 млн т, аммиачной селитры — на 28%, до 470 тыс. т. Существенный прирост дали диаммофос и аммофос — соответственно около 140 тыс. и 100 тыс. т. Рост азотных и фосфорсодержащих удобрений частично компенсировал потери калийного сегмента.
По данным Росстата, в сентябре выпуск минеральных удобрений в физическом весе составил 5,2 млн т, практически не изменившись год к году. Производство азотных удобрений сократилось на 6%, до 2,2 млн т, калийных — на 9%, до 1,4 млн т. Выпуск фосфорных и сложных удобрений вырос на 20%, превысив 1,6 млн т. За девять месяцев произведено 48,4 млн т удобрений (−1%). Производственная динамика согласуется с перераспределением железнодорожных отправок между продуктами, хотя выпуск и отгрузка могут приходиться на разные месяцы.
На китайском направлении важным ограничением стали накопленные запасы калия. По данным Longzhong, к 12 ноября портовые запасы импортного хлористого калия превысили 5 млн т, увеличившись за неделю на 1,6%. Агентство отмечает невысокую закупочную активность и ограниченное число новых заказов. Для российских поставщиков калия это означает конкуренцию с уже завезённым товаром: даже сохранение потребления удобрений не обязательно требует сопоставимого объёма новых импортных поставок.
Ценовая динамика остаётся неоднородной. По данным Всемирного банка, в октябре приллированный карбамид FOB Ближний Восток подорожал к сентябрю на 3%, до $420/т. Гранулированный хлористый калий CFR Бразилия подешевел примерно на 3%, до $358/т, а диаммонийфосфат FOB Мексиканский залив США практически не изменился — около $803/т. В ноябре давление на азотные удобрения усилилось: Profercy отмечает недельное снижение гранулированного карбамида CFR Бразилия на $7,5/т. На российском экспортном направлении ЦЦИ в обзорах от 2 и 9 ноября фиксировал снижение индекса приллированного карбамида FOB Балтика соответственно на 2% и 1% за неделю при стабильной цене гранулированного продукта.
В краткосрочной перспективе поддержку перевозкам могут обеспечить бразильские закупки азотных удобрений под второй урожай кукурузы и сохранение отгрузок фосфорсодержащей продукции. Однако высокие запасы калия в Китае, кредитные ограничения покупателей и снижение отдельных котировок предполагают неравномерную динамику отправок. Среднесрочные ожидания остаются более благоприятными: Nutrien прогнозирует мировые поставки калийных удобрений на уровне 75–79 млн т в 2027 году против 74–77 млн т в 2026-м.
Зерно: альтернативные маршруты поддерживают погрузку, экспортные прогнозы снижаются
Погрузка зерна в октябре выросла до 3,5 млн т, но осталась примерно на 3% ниже прошлогодней. За десять месяцев было погружено 27,4 млн т (+34,7%). Погрузка зерна на сети РЖД, млн т
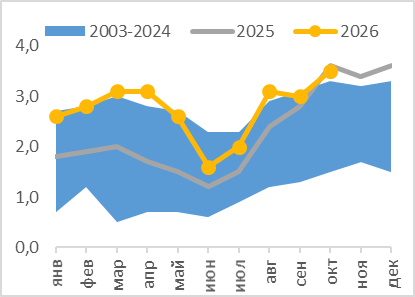
Экспортные железнодорожные перевозки достигли около 3,2 млн т, прибавив 11% к сентябрю и 14% год к году. Внутренние перевозки сократились на 19%, до 730 тыс. т.
Отправки в Китай достигли 535 тыс. т — почти вдвое больше год к году и на четверть больше сентября. В Казахстан направлено около 250 тыс. т, в 2,5 раза больше прошлогоднего. Среди растущих рынков — Бразилия, Южная Африка и Нигерия: соответственно около 100 тыс., 150 тыс. и 110 тыс. т. Отправки в Саудовскую Аравию выросли к сентябрю в 2,5 раза, почти до 400 тыс. т. При этом поставки в Египет сократились на 74% год к году, до 260 тыс. т, в Турцию — на 18%, до 250 тыс. т.
«Русагротранс» оценивает урожай зерновых и зернобобовых в 2026 году в 137,4 млн т, пшеницы — в 89,8 млн т. Для сравнения, итог 2025 года по Росстату составлял 141,2 млн и 91,1 млн т соответственно. При небольшом снижении общероссийского урожая предложение меняется географически: сбор пшеницы в Южном федеральном округе прогнозируется почти в 29,5 млн т против 22,7 млн т годом ранее.
Рост железнодорожных отправок зерна происходит при сохраняющемся отставании общего экспорта пшеницы от прошлогоднего уровня. По оценке «Русагротранса», в октябре вывоз пшеницы достиг 3,3 млн т против 2,9 млн т в сентябре — максимального месячного объёма с начала текущего агросезона. Однако за июль–октябрь экспорт составил лишь 10,3 млн т против 16,9 млн т годом ранее, сократившись на 39%.
Балтика остаётся главным направлением компенсации южных ограничений. По оценке «Русагротранса», её доля в экспорте пшеницы за июль–октябрь выросла с 4% до 38%, а в октябре могла достигнуть 65%. При этом мониторинг Российского зернового союза по российским портам показывает пределы такого замещения: за четыре месяца через Балтику отгружено около 2,9 млн т зерна, почти в десять раз больше год к году, тогда как отгрузки Азово-Черноморского бассейна упали в 4,7 раза, до 4,2 млн т. Прирост Балтики компенсировал лишь около 17% выпавшего южного объёма. Совокупный вывоз зерна через российские порты сократился с 24,2 млн до 11,2 млн т.
К альтернативному вывозу подключается Мурманск. В ноябре Мурманский морской торговый порт отправил в Северную Африку пилотную партию пшеницы объёмом около 30 тыс. т. Порт подтвердил, что зерно, принятое в октябре, будет отражено в перевалке ноября по факту морской отгрузки.
В ноябре появились дополнительные риски для альтернативной логистики. С 16 ноября Литва усилила контроль происхождения продовольственных зерновых грузов из России и Беларуси, следующих транзитом с перевалкой или временным хранением: дальнейшие процедуры допускаются после получения результатов лабораторной проверки происхождения. Это повышает риск задержек и дополнительных расходов на данном направлении. Завершение речной навигации, на которое указывает «СовЭкон», также увеличивает нагрузку на железнодорожный вывоз.
Спрос на традиционных рынках тоже ослабевает. В ноябрьском обзоре USDA ожидает сокращения импорта пшеницы Ближним Востоком и Северной Африкой до 51,1 млн т — на 14,1 млн т ниже прошлогоднего и до минимума с сезона 2012/13. Причины включают рекордное собственное производство и откладывание закупок. Урожай пшеницы в Турции оценивается в рекордные 23,5 млн т против 16,8 млн т годом ранее; рекордные урожаи отмечаются также в Египте и Алжире. Поэтому возвращение российских поставок в Египет и Турцию зависит одновременно от восстановления маршрутов и потребности импортёров в новых закупках.
Цены испытывают давление со стороны конкурирующего предложения. На неделе 2–8 ноября российская пшеница из портов Балтики, по оценке «СовЭкона», стоила около $257/т против $275/т в середине октября — снижение примерно на 7%. Ноябрьский прогноз USDA повысил оценку мирового урожая пшеницы на 5,1 млн т, до 827,5 млн т, прежде всего благодаря улучшению перспектив в Аргентине, Австралии и ряде других стран. Оценка мировых конечных запасов увеличена на 4,8 млн т, до 280,8 млн т. Дополнительное предложение конкурентов ограничивает возможности российских экспортёров компенсировать удорожание доставки повышением отпускной цены.
Экспортные прогнозы продолжают пересматриваться вниз. В ноябрьском отчёте USDA снизил оценку вывоза российской пшеницы в сезоне 2026/27 с 40 млн до 39 млн т. «СовЭкон» уменьшил прогноз с 36,7 млн до 36 млн т, заложив сохранение ограничений черноморского судоходства как минимум до весны 2027 года. На ноябрь компания ожидает экспорт 2,8–3,2 млн т против 5,2 млн т годом ранее. По нашей оценке, в ближайшие месяцы железнодорожную погрузку продолжат поддерживать дальние маршруты и новые направления сбыта, однако восстановление общего экспорта будет сдерживаться стоимостью логистики, ограничениями портовых подходов и более осторожным спросом традиционных покупателей.
Ставки аренды: рост продолжается при сокращении доступного парка
По оценке NEFT Research, в начале ноября ставка аренды типового полувагона грузоподъёмностью 69 т составила 1 090 руб./сутки, увеличившись примерно на 3% относительно октября и на 54% год к году. Рост поддерживают сезонное увеличение внутренних поставок энергетического угля и замедление движения на экспортных направлениях, которое удлиняет оборот вагонов и усиливает локальную нехватку парка. Дополнительным фактором повышения ставок остаётся удорожание лизинга и ремонта, увеличивающее расходы собственников подвижного состава.
Повышение ставок происходит при сохраняющемся значительном расчётном профиците полувагонов: на начало ноября он оценивался в 180 тыс. ед., увеличившись за месяц на 18 тыс. При этом около 42 тыс. ед. в данной оценке — эквивалент снижения производительности действующего парка. Рост скрытого профицита связан со снижением погрузки и перенаправлением грузопотоков из портов АЧБ. Неиспользуемый рабочий парк составлял около 45 тыс. полувагонов, из которых 24 тыс. имели просроченный плановый ремонт, продолжая числиться в рабочем парке. Таким образом, доступный неиспользуемый резерв сократился с 29 тыс. до 21 тыс. вагонов. Резерв оперативного возврата в перевозочный процесс при этом вырос с 12,3 тыс. до 16 тыс. полувагонов за счёт увеличения числа сравнительно недавно отставленных вагонов. Эти показатели отражают разные характеристики доступности парка и не суммируются.
Фактически неисправный парк, включая вагоны с просроченным ремонтом, числящиеся в рабочем парке, достиг около 131 тыс. полувагонов — 20% их общей численности. За месяц он увеличился примерно на 7 тыс. ед. Объёмы плановых ремонтов в октябре восстановились: отремонтировано около 10,4 тыс. полувагонов против 9,4 тыс. в сентябре, рост составил примерно 11%. Однако увеличение ремонтной активности пока не остановило накопление неисправных вагонов. В результате формальный профицит растёт одновременно с сокращением предложения исправного парка, готового к перевозкам.
В октябре российские предприятия выпустили около 3,6 тыс. грузовых вагонов — на 2% больше год к году и практически столько же, сколько в сентябре. Однако за январь–октябрь производство сократилось на 23%, до 34,7 тыс. ед., в том числе полувагонов — на 35%, до 11,8 тыс. В самом октябре выпуск полувагонов уменьшился к сентябрю на 13%, примерно до 1 тыс. ед. С начала года выбытие грузовых вагонов составило около 25,3 тыс. ед., в результате общая численность ПАРКАсоставила 1,413 млн ед. на начало ноября.